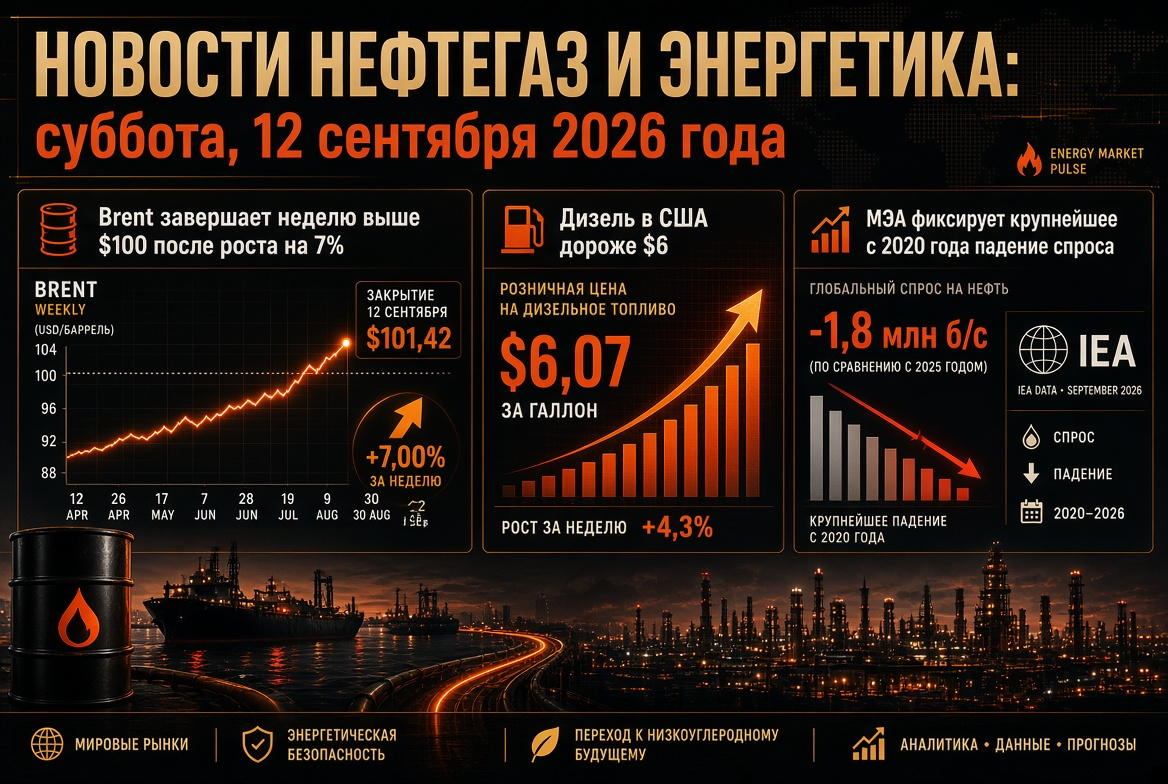
বিশ্ব তেল ও গ্যাসের বাজারের সারসংক্ষেপ: ১০ সেপ্টেম্বর ২০২৬ তেল, গ্যাস, বিদ্যুৎ, কয়লা এবং পুনর্নবীকরণযোগ্য শক্তি
দিনের মূল বিষয়: ব্রেন্ট $১০০ এর উপরে - ট্যাঙ্কারদের উপর হামলা এবং তেহরানের প্রতিক্রিয়া
তেল মূল্য চতুর্থ সেশনে বেড়ে চলেছে, এবং নতুন একটি সাইকেলের ট্রিগার হলো পারস্য উপসাগরে সরাসরি সামরিক উত্তেজনা। মার্কিন যুক্তরাষ্ট্রের কেন্দ্রীয় কমান্ড জানিয়েছে, তারা ওমান গভীর সমুদ্র ও হার্গ দ্বীপের কাছে পাঁচটি ইরানি তেল ট্যাঙ্কার ধ্বংস করেছে; পেন্টাগনের তথ্য অনুযায়ী, এক সপ্তাহের মধ্যে মোট ১০ টি "ছায়া নৌবহর" সমূলে মুক্ত করা হয়েছে। ইরান দাবি করেছে, তারা জর্ডানের মুওয়াফফাক সালতিতে নিজেদের ঘাঁটিতে হামলা চালিয়েছে (১৮টি রকেট ধ্বংস করা হয়েছে), সেনাবাহিনীর দুটি ডেস্ট্রয়ার এবং সংশ্লিষ্ট দশটি জাহাজে আক্রমণ করেছে। ইউকে মেরিটাইম ট্রেড অবজারভেশন (UKMTO) জানিয়েছে, একটি অজানা গোলাবারুদ ইরাকের এল-ফাওয়ের কাছে একটি ট্যাঙ্কারে আঘাত করেছে এবং এল-ফাওতে পোর্ট রাশিদে একটি জাহাজের ক্ষতি হয়েছে।
জাহাজ চলাচলের জন্য প্রধান হুমকি - তেহরানের দ্বারা ঘোষণা করা "নিষিদ্ধ অঞ্চল" যা প্রণালীর বাইরের দিকে যেখানে ইরানি বাহিনী অনুমতি ছাড়া জাহাজগুলোকে থামানোর ইচ্ছা করছে। এই পরিস্থিতি বাণিজ্য ও বীমাকারকদের জন্য যুদ্ধকালীন প্রিমিয়ামে আরো বৃদ্ধি এবং মালিকদের সংখ্যা হ্রাসের দিকে নির্দেশ করে যারা এই অঞ্চলে প্রবেশ করতে ইচ্ছুক। যুক্তরাষ্ট্র প্রতিক্রিয়া হিসেবে ইরানি এভিয়েশনের বিরুদ্ধে নিষেধাজ্ঞা বাড়িয়েছে, এবং দক্ষিণ কোরিয়া প্রণালী নিরাপত্তায় অংশগ্রহণের সম্ভাবনা নিয়ে আলোচনা করছে।
তেল বাজার: মূল্য, গতিশীলতা এবং পূর্বাভাস
তেল বাজারের সূচক বৃহস্পতিবার সকাল:
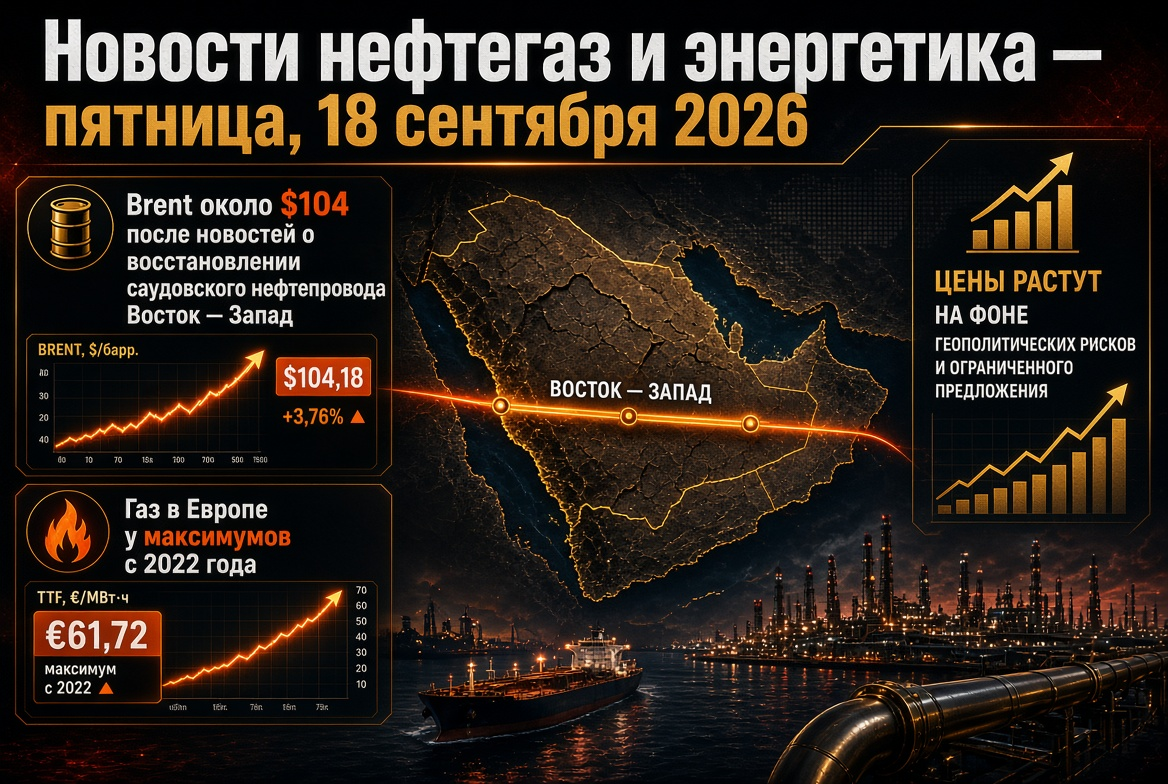
- Brent (নভেম্বর, ICE): বুধবারের শিখর $১০০.১৯ প্রতি ব্যারেল, ২৪ জুলাই পর থেকে প্রথমবার $১০০ এর উপরে; এরপর $৯৯.৭–১০০.৫ এর আশেপাশে সংহতকরণ।
- WTI (অক্টোবর, NYMEX): প্রায় $৯৪.৭, সেশনে প্রায় ২% বৃদ্ধি।
- গতিশীলতা: ৩১ আগস্ট থেকে ব্রেন্ট প্রায় ১৩.৫% বৃদ্ধি পেয়েছে, ফেব্রুয়ারিতে ইরানের সঙ্গে যুদ্ধ শুরু হওয়ার পর থেকে প্রায় ৪০%; এপ্রিলে বছরের শিখর $১২৫ এর বেশি ছিল।
- পূর্বাভাস: গোল্ডম্যান স্যাক্স ইঙ্গিত দেয় $১২০ দাম বাড়ানোর সম্ভাবনা যদি হরমুজ ও লাল সাগরে জাহাজের উপর আক্রমণ বাড়ে এবং $৮০ তে ফিরে আসার সম্ভাবনা যদি রপ্তানি স্বাভাবিক হয়; ING রিয়াত্রিসিস্টের অপেক্ষা করছে খারাপ পরিস্থিতিতে রিস্ক প্রিমিয়াম থাকার।
মৌলিক প্রস্তুতি সংকটজনক অবস্থায় রয়েছে। EIA অনুযায়ী, বিশ্বজুড়ে তেলের মজুত দ্বিতীয় কোয়ার্টারে ৪.২ মিলিয়ন ব্যারেল/প্রতি দিন এবং তৃতীয় কোয়ার্টারে ৩.৮ মিলিয়ন ব্যারেল/প্রতি দিন কমেছে; হরমুজের মাধ্যমে ট্রানজিট দ্বিতীয় কোয়ার্টারে মাত্র ৪.৯ মিলিয়ন ব্যারেল/প্রতি দিন হয়েছে যেখানে অগ্রণীকে বলছে যে আগে ২১.৬ মিলিয়ন ছিল। সংস্থাটির আগস্টের পূর্বাভাস $৮৫ প্রতি ব্যারেল তৃতীয় কোয়ার্টারে এবং চতুর্থ কোয়ার্টারে $৭৮, যা বর্তমান দামগুলোর জন্য পুরনো মনে হচ্ছে, এবং ৯ সেপ্টেম্বরের STEO প্রকাশের পর বাজারের সাথে $১০০ এর বাস্তবতায় ফিরে আসবে। যুক্তরাষ্ট্রের স্ট্র্যাটেজিক রিজার্ভ প্রায় ২৮৬.৬ মিলিয়ন ব্যারেলের স্তরে রয়েছে যা মার্কিন যুক্তরাষ্ট্রের দামের শক মেটানোর ক্ষমতাকে সীমিত করে।
মধ্য পূর্ব: সৌদি আরবের দ্বিগুণ অভ্যুত্থান
দ্বিতীয় ঝুঁকি ফ্রন্ট — লাল সাগর। ৮ সেপ্টেম্বর, হুতি গোষ্ঠী আবহা, হামিস-মুশায়েত, জিজান এবং নাজরানে স্থাপনা লক্ষ্য করে হামলা চালায়: ৭৩ জন ব্যক্তি আক্রান্ত হয়েছে, জিজানে ৪০০ হাজার ব্যারেল/প্রতি দিনে উৎপাদনকারী আরামকোর রিফাইনারিতে আগুন লেগেছে। একসাথে, আন্দোলন বাব-এল-মান্ডেবের উপর নিয়ন্ত্রণের জন্য একটি অভিযান ঘোষণা করেছে। তেলের সরবরাহের সমস্যা হলো হরমুজ বন্ধ হওয়ার পর লাল সাগর সৌদি আরবের জন্য প্রধান ধমনী হয়ে উঠেছে: পূর্ব–পশ্চিম তেল পাইপলাইন সর্বাধিক ৭ মিলিয়ন ব্যারেল/প্রতি দিনে তৈরি হচ্ছে এবং ইয়ানবু বন্দরে ৯০% এর বেশি সৌদি তেলের সামুদ্রিক রপ্তানির যোগান দেওয়া হচ্ছে। রিয়াদের তুরস্ক ও পাকিস্তানের সাথে প্রতিরক্ষা চুক্তির আক্রমণ বর্তমানে অবকাঠামোর সংঘটনকে সরিয়ে নেয় নি। ইয়ানবুতে যেকোনো ব্যাঘাত হলে উভয় প্রণালী বন্ধ হওয়া পর্যন্ত বৃহত্তম রপ্তানিকারকটি বাজার থেকে অদৃশ্য হয়ে যাবে।
গ্যাস বাজার: TTF $৯৫০ এর উপরে, PХG ২০১১ সালের থেকে ইতিহাসের ন্যূনতম
ইউরোপীয় গ্যাস বাজার ঋতু বৈপরীত্যে চলছে। ৯ সেপ্টেম্বর TTF এর অক্টোবর ফিউচার €৭৮.৮/MWh (প্রায় $৯৭০ প্রতি ১,০০০ ঘনমিটার) পৌঁছে যায়, যা দিনে প্রায় ৪% বৃদ্ধি এনেছে; বছরের শুরু থেকে মূল্য প্রায় ১২০% বেড়েছে। মূল তথ্যসমূহ:
- ইউরোপের PХG পূর্ণতা — ৭ সেপ্টেম্বর ৬৬.৯%, প্রায় ৭১.৭ বিলিয়ন ঘনমিটার; ২০১১ সালের পর এই তারিখের জন্য সর্বনিম্ন এবং গত বছরের স্তরের চেয়ে ১৩.৮ বিলিয়ন ঘনমিটার কম।
- জার্মানি — প্রায় ৫৩%, বৃহৎ অর্থনীতির মধ্যে ক্ষীণতম; ইতালি — একমাত্র বড় বাজার যা স্বাচ্ছন্দ্যময় ৮০%+ এর কাছে।
- লক্ষ্যমাত্রা নীতিমালা — ১ অক্টোবর – ১ ডিসেম্বরের মধ্যে ৯০% সীমানা অর্থাৎ ১০ শতাংশ পয়েন্ট সত্ত্বেও; এপ্রিল থেকে প্রয়োজনীয় পরিমাণের প্রায় ৬২% মাত্র পূর্ণ হয়েছে।
৩ সেপ্টেম্বর বিশেষ গ্যাস সমন্বয় গ্রুপের ফলে ইউরোপীয় কমিশন কোন তাত্ক্ষণিক সরবরাহ নিরাপত্তার হুমকি নেই বলে জানিয়েছে এবং হস্তক্ষেপের জন্য কোন ভিত্তি দেখতে পায় না, ডাইভার্সিফিকেশন, রিজ্যাসিফিকেশন ক্ষমতা এবং হ্রাস প্রাপ্ত চাহিদার উল্লেখ করে। এই সময়ে, কাতারে LNG উৎপাদন বন্ধ রয়েছে, এবং ইউরোপ চরম মূল্য বৃদ্ধি অবস্থায় এশিয়ার সঙ্গে ট্যাঙ্কারদের জন্য প্রতিযোগিতায় বাধ্য হয়েছে। ইউরোপীয় শিল্পের জন্য এটি সবচেয়ে দামী প্রকল্পের সাথেই হিটিং সিজনে প্রবেশ করে।
LNG এবং কয়লা: গ্যাসের অভাব কয়লার উৎপাদনকে সমর্থন করছে
২০২৬ সালে LNG এর অভাব প্রায় ৩৫ মিলিয়ন টন, যা উত্তর-পূর্ব এশিয়ার আমদানির উপর নির্ভরশীল দেশগুলোকে কয়লা উৎপাদন বাড়াতে বাধ্য করছে: দক্ষিণ কোরিয়ায় প্রায় ৪০% বেড়েছে, জাপানে ১১%-এর উপরে। বিশ্বব্যাপী কয়লার চাহিদা প্রায় ৩% বৃদ্ধি পেয়ে ৯.১ বিলিয়ন টনে পৌঁছার আশা করছে। কয়লা রপ্তানিকারকদের জন্য - ইন্দোনেশিয়া, অস্ট্রেলিয়া, রাশিয়া, দক্ষিণ আফ্রিকা - এটি একটি পরিকল্পনাহীন চাহিদার খোলাহল যা দীর্ঘকালীন ডেকার্বনাইজেশন প্রবণতার বিপরীতে।
চীন এবং এশিয়া: তেলের আমদানি দশকের সর্বনিম্নে ফিরে আসছে
চীন কাস্টমসের আগস্টের পরিসংখ্যান দুই মাস ধরে বৃদ্ধির প্রবণতা দেখায়: তেলের আমদানি ৩৭.৯৩ মিলিয়ন টন (৮.৯৩ মিলিয়ন ব্যারেল/প্রতি দিন) হয়েছে, জুলাইয়ের তুলনায় ৬.২% বেড়েছে, কিন্তু এটি এখনও গত বছরের স্তরের থেকে ২৩.৪% কম; আট মাসে ক্রয়ের পরিমাণ ১৪.৬% হ্রাস পেয়েছে। চীনা রিফাইনারিরা ইরানকে পেরিয়ে রাশিয়ান ESPO তেল ক্রয় বৃদ্ধি করতে এবং অস্বাভাবিক দিক চিন্তা করছে, অর্থাৎ আর্জেন্টিনা। অপরিশোধিত তেলের রপ্তানি ২৯% বৃদ্ধি পেয়ে ৬ মিলিয়ন টনে পৌঁছেছে যখন বিশ্বে ডিজেলের অভাব চলছে, তবে অভ্যন্তরীণ চাহিদা পেট্রোল এবং ডিজেলের জন্য আগের বছরের তুলনায় ৮-৯% নিচে রাখা হয়েছে। মজুতের হ্রাস ৫৫০ হাজার ব্যারেল/প্রতি দিনে ধীর হয়ে গেছে, যা মূলত বেইজিংয়ের স্পট মার্কেটে ধীরে ধীরে ফিরে আসার প্রশংসা করে।
রাশিয়া: Urals ডিসকাউন্ট, রপ্তানি এবং জ্বালানী সংকটের দ্বিতীয় ঢেউ
ব্রেন্টের উচ্চ মূল্য কিছুটা রাশিয়ান কোম্পানির জন্য বিস্তারিত ডিসকাউন্ট মেটাতে পারে: মার্কিন সরকারের রাশিয়ান তেলের জন্য লেনদেনের লাইসেন্স শেষ হওয়ার পর Urals এর ডিসকাউন্ট গ্রীষ্মকালে $২৩-২৪ প্রতি ব্যারেল পৌঁছেছিল, এবং বার্ষিক গড় স্তর $১৭-২২ অনুমানযোগ্য। অভ্যন্তরীণ জ্বালানী বাজার সংকটের মোডে রয়েছে:
- শেয়ার বাজারে ১-৪ সেপ্টেম্বর জ্বালানী বিক্রয় ৬৯% বেড়ে আগস্টের জন্য ৭২.৭৫ হাজার টন হয়েছে, তবে ৭ সেপ্টেম্বর মধ্যে আউটেজ এবং জরুরী মেরামতের কারণে ১২.২৪ হাজার টনে নেমে এসেছে;
- অপর্যাপ্ত অর্থনৈতিক চাহিদা — АИ-৯২ এর জন্য ৩৭.৭ হাজার টন এবং АИ-৯৫ এর জন্য ৩৫.৩ হাজার টন; মে মাস থেকে মাত্র ৪১% শেয়ারের চুক্তি পূরণ হয়েছে;
- বছরের শুরু থেকে বাজারে ৫.৪৪ মিলিয়ন টন অপারেটিং হয়েছে — গত বছরের তুলনায় ২৩.৭% কম;
- জ্বালানী রপ্তানি নিষেধাজ্ঞা ৩১ জানুয়ারি ২০২৭ পর্যন্ত বাড়ানো হয়েছে, মন্ত্রণালয় ডিজেলের রপ্তানি সীমিত করার আলোচনা করছে এবং ভারতের রপ্তানি শুরু করেছে।
বিদ্যুৎ এবং পুনর্নবীকরণযোগ্য শক্তি: গঠনমূলক প্রবণতা পরিবর্তন হচ্ছে না
কাঁচামাল সংকটের কারণে শক্তি স্থানান্তর ত্বরান্বিত হচ্ছে। Ember এর তথ্য অনুযায়ী, ২০২৫ সালে পুনর্নবীকরণযোগ্য উৎসগুলি এক শতাব্দীর মধ্যে প্রথমবারের মতো বৈশ্বিক জেনারেশনে কয়লাকে অতিক্রম করবে (৩৩.৮% বনাম ৩৩.০%), এবং মে ২০২৬ সালে সোলার এনার্জি প্রথমবারের মতো যুক্তরাষ্ট্রের শক্তির ভারসাম্যে কয়লাকে অতিক্রম করেছে (১২.৮% বনাম ১২.২%)। আফ্রিকা ৪৫% বেড়েও একটি রেকর্ড বছরে প্রবাহিত হচ্ছে। ২০২৬ সালে বৈশ্বিক বিদ্যুৎ চাহিদা ৩.৬% বৃদ্ধি পাবে বৈদ্যুতিক পরিবহন, শীতলীকরণ এবং AI তথ্য কেন্দ্রে জন্য। পুনর্নবীকরণযোগ্য শক্তির জন্য, সঞ্চিত এবং নেটওয়ার্ক বর্ধিত গ্যাস একটি বাধা নয়, বরং একটি অতিরিক্ত যুক্তি।
বৃহস্পতিবারের ক্যালেন্ডার: OPEC, EIA এবং মার্কিন যুক্তরাষ্ট্রের মুদ্রাস্ফীতি
১০ সেপ্টেম্বর — ТЭК বাজার অংশগ্রহণকারীদের জন্য মাসের সবচেয়ে বেশি পূর্ণ দিন। OPEC তাদের মাসিক রিভিউ প্রকাশ করছে নতুন চাহিদা ও উৎপাদনের নিরীক্ষাসহ, যা কার্টেল এশিয়ায় চাহিদা হ্রাসের আপেক্ষিক হিসাব তুলবে। EIA উৎসবের সময়সূচীর জন্য তেলের এবং জ্বালানি পণ্যের মজুদ নিয়ে সপ্তাহের পরিসংখ্যানগুলি সরাসরি বৃহস্পতিবার প্রকাশ করছে - সাসক্রিয় চূড়ান্ত নিম্নের পরে, তথ্য WTI এর জন্য গুরুত্বপূর্ণ। মার্কিন যুক্তরাষ্ট্র আগস্টের জন্য উৎপাদক মূল্য সূচক প্রকাশ করছে, এবং শুক্রবার — IEA রিভিউ ও কনজিউমার ইনফ্লেশন, যা FRS-এর রুটিনের উপর নির্ভরশীল। OPEC + এর সভা নির্দেশিত ৪ অক্টোবর, অক্টোবরের কোটাগুলি অপরিবর্তিত থাকবে।
নিবেদিত ও ঝুঁকি বিশ্লেষণ রাশিয়ান কোম্পানি এবং তেল ব্যবসার জন্য
- তেল। ব্রেন্টের $১০০ এর উপরে থাকার নির্ভরতা নির্ভরশীল যে ট্যাঙ্কার্সে হামলা হরমুজ এবং বাব-এল-মান্ডেবকে সম্পূর্ণরূপে বন্ধ এ পরে পড়ে; কোয়ার্টালের মোড — $৮০ থেকে $১২০ পর্যন্ত।
- গ্যাস। ইউরোপ ইতিহাসিক মজুদের অভাবের সঙ্গে জ зимে যাচ্ছেন; ঠান্ডা নভেম্বর বা নতুন LNG সরবরাহের ব্যাঘাত TTF কে চার সংখ্যার মূল্যে ফিরিয়ে আনতে সক্ষম হতে পারে।
- কয়লা ও রিফাইনারি। গ্যাস ও ডিজেলের অভাব কয়লার উৎপাদন ও প্রক্রিয়াকরণের মার্জিন মজবুত করছে, কিন্তু ক্ষতি সংঘাতে বাইরের অঞ্চলে লাভকে কেন্দ্রীভূত করছে।
- রাশিয়া। উচ্চ তেল বাজেটগত ঝুঁকিকে নিয়ন্ত্রণ করে, তবে অভ্যন্তরীণ জ্বালানী বাজার মেরামতের জন্য রিফাইনারিতে যাওয়া না হওয়া পর্যন্ত অরক্ষিত থাকবে।
- পুনর্নবীকরণযোগ্য শক্তি। পুনর্নবীকরণযোগ্য শক্তি বিশ্বজুড়ে শক্তির ভারসাম্যের একমাত্র পূর্বাভাসযোগ্য উপাদান এবং দীর্ঘমেয়াদী বিনিয়োগের প্রধান নির্দেশক।
গ্লোবাল এনার্জি সেক্টরের দিনটির সারসংক্ষেপ: স্বল্পমেয়াদী তেল ও গ্যাসের মূল্য পারস্য উপসাগর এবং লাল সাগরের সামরিক লজিস্টিক দ্বারা নির্ধারিত হয়, মধ্যমেয়াদী — ইউরোপ এবং এশিয়ার শীতের সময় অর্ধেক ভর্তি স্টোরেজ দাঁড়ানোর সামর্থ্য, দীর্ঘমেয়াদী — শক্তি পরিবর্তনের গতি। এই পরিস্থিতিতে, স্নোয়াল পরিকল্পনা, লজিস্টিকের বৈচিত্র্য ও হেজিং ডিসিপ্লিন জমা দিতে হবে TЭК বাজারের অংশগ্রহণকারীদের জন্য জীবনের শর্ত, এবং বিকল্প হিসেবে নয়।