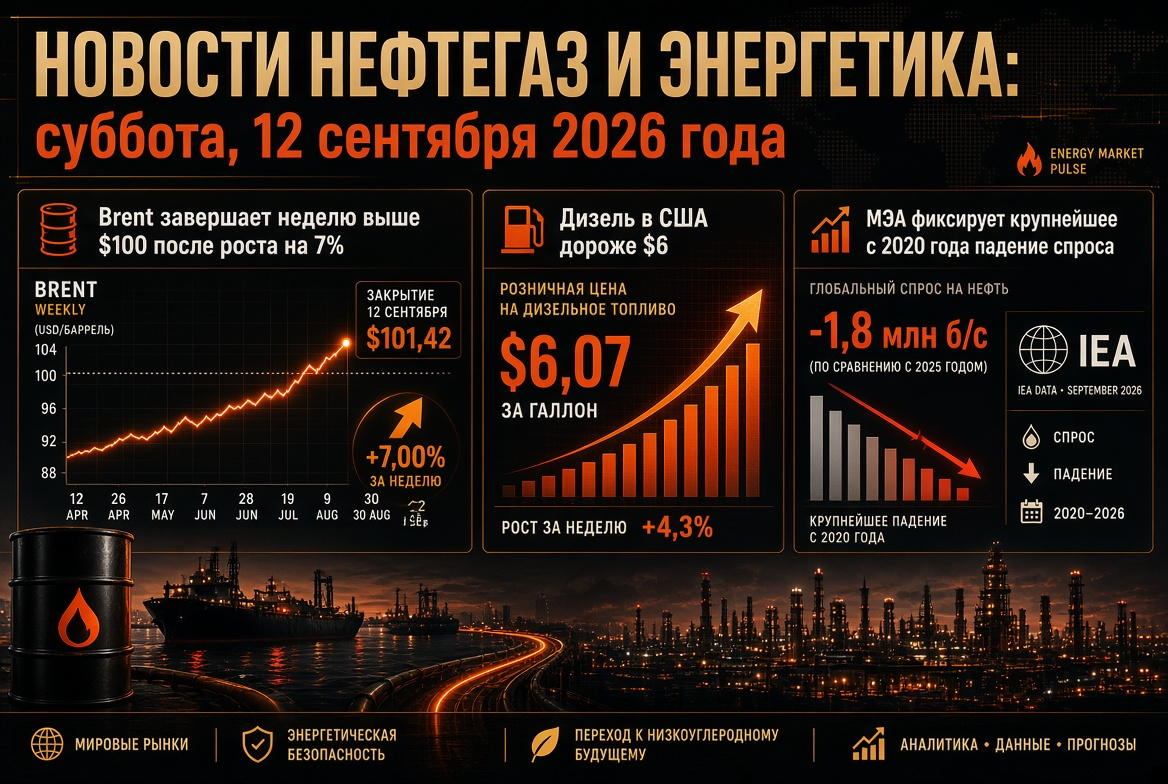
বিশ্বের শক্তি বাজারের সারসংক্ষেপ: তেল, গ্যাস, বিদ্যুৎ, কয়লা এবং নবায়নযোগ্য শক্তি ৯ সেপ্টেম্বর ২০২৬ সালের জন্য
প্রধান বিষয়: হরমুজ প্রণালীর অপসারণ পয়েন্টে
সমগ্র কাঁচামাল খাতের কেন্দ্রীয় চালক রয়ে গেছে হরমুজ প্রণালীর চারপাশে চলমান উত্তেজনা — এটি একটি সমুদ্র পথ, যার মাধ্যমে সংকটের পূর্বে বিশ্ব জ্বালানির প্রায় এক-পঞ্চমাংশ প্রবাহিত হত। সেপ্টেম্বরে আমেরিকার লক্ষ্যবস্তু হামলার পর তেহরান জানিয়েছে যে তারা প্রতিশোধ নেওয়ার পরিকল্পনা করছে এবং জাহাজ চলাচল পুরোপুরি বন্ধের হুমকি দিয়েছে, এছাড়াও তারা প্রণালীর বাইরের একটি "নিষিদ্ধ অঞ্চল" স্থাপনের ঘোষণা দিয়েছে, যা ট্যাংকার পরিবহনের বিমায় সরাসরি প্রভাব ফেলবে।
শারীরিক চিত্র ইতোমধ্যে সংকটময়। পণ্যবাহী ট্র্যাকিংয়ের তথ্য অনুযায়ী, গত দশ দিনে প্রতি দলে গড়ে প্রণালীর মাধ্যমে কেবল প্রায় দশটি জাহাজ পণ্য বহন করেছে। ২০২৬ সালের দ্বিতীয় ত্রৈমাসিকে কাঁচামালের গড় ট্রানজিট ছিল প্রতিদিন প্রায় ৪.৯ মিলিয়ন ব্যারেল, যখন ২০২৫ সালের চতুর্থ ত্রৈমাসিকে এটি ছিল ২১.৬ মিলিয়ন ব্যারেল। বিশ্বব্যাপী তেলের মজুদ দ্বিতীয় ত্রৈমাসিকে প্রায় ৪.২ মিলিয়ন ব্যারেল প্রতিদিন হ্রাস পেয়েছে, এবং তৃতীয় ত্রৈমাসিকে আরো ৩.৮ মিলিয়ন ব্যারেল হ্রাস পাওয়ার সম্ভাবনা রয়েছে।
তেল: ব্রেন্ট $99, WTI $93 এর উপরে — ঝুঁকির প্রিমিয়াম কার্যকর
সকাল বেলার তেলের বাজারের মুখ্য নির্দেশকগুলো হল:
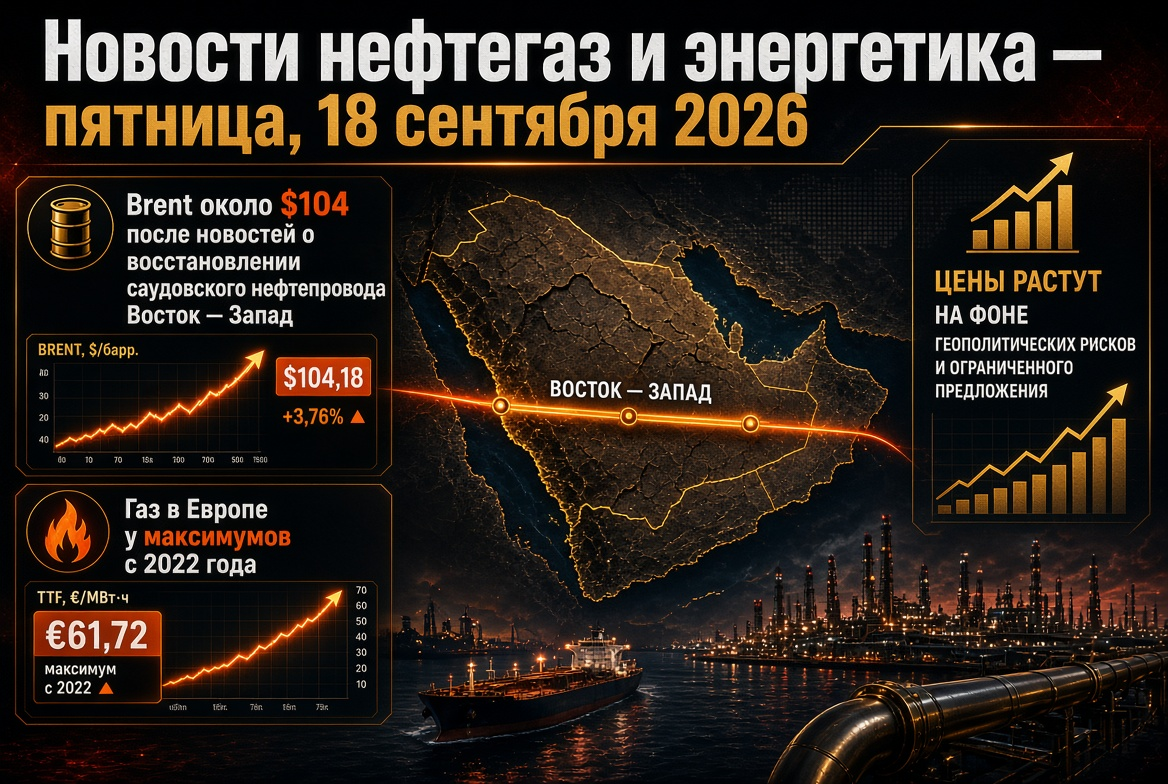
- ব্রেন্ট (নভেম্বর ফিউচার, আইস ফিউচারস): $97.9–99.2 প্রতি ব্যারেলের মধ্যে ব্যবসা করা হচ্ছে, মঙ্গলবার ২% এর উপরে বৃদ্ধি পেয়েছে এবং জুলাইয়ের শেষ থেকে সর্বোচ্চ নতুন রেকর্ড তৈরি করেছে।
- WTI (অক্টোবর চুক্তি, NYMEX): $93 প্রতি ব্যারেলের উপরে স্থির রয়েছে, সেশনে প্রায় ২% বেড়েছে।
- সাপ্তাহিক গতিশীলতা: ব্রেন্ট প্রায় ৮% বেড়েছে, WTI প্রায় ১০%, যা চলতি বছরের সবচেয়ে শক্তিশালী সাপ্তাহিক বৃদ্ধি।
- ২০২৬ সালের সর্বোচ্চ:** $126.41 প্রতি ব্যারেল ব্রেন্টে, ৩০ এপ্রিল রেকর্ড করা — মার্চ ২০২২ এর পর থেকে সর্বোচ্চ।
আজকের বিনিয়োগ ব্যাংকগুলোর পূর্বাভাসগুলোর স্কোপ অত্যন্ত বিস্তৃত। অঞ্চলে জাহাজের উপর হামলার বৃদ্ধির সাথে সাথে ব্রেন্টের লক্ষ্যমাত্রা $120 প্রতি ব্যারেলের দিকে সরে যাচ্ছে; পেরসিয়ান গালফ থেকে রপ্তানি স্বাভাবিক হলে ফিরে আসবে $80 এর দিকে। বিশ্লেষকরা সতর্ক করছেন যে গালফের সরবরাহ সীমাবদ্ধতা ২০২৬ সালের শেষ পর্যন্ত থাকতে পারে, এবং হরমুজের মাধ্যমে সমুদ্রের ট্রাফিকের পূর্ণ পুনরুদ্ধারের প্রত্যাশা ২০২৭ সালের প্রথমার্ধের শেষে আগে আসছে না।
অতিরিক্ত একটি ভঙ্গুরতা হল মার্কিন স্ট্রেটেজিক পেট্রোলিয়াম রিজার্ভ, যা প্রায় ২৮৬.৬ মিলিয়ন ব্যারেলে নেমে গেছে। এটি একটি বহু বছরের নিম্ন স্তর, যা ওয়াশিংটনের বাহ্যিক সরবরাহ শকগুলোকে নিবারণ করার ক্ষমতাকে উল্লেখযোগ্যভাবে হ্রাস করছে।
OPEC+ বিরতি নেয়: অক্টোবরের তেল উৎপাদন কোটাগুলো অপরিবর্তিত
ওপেক+ এর সাতটি দেশ, যারা স্বেচ্ছায় উৎপাদন হ্রাসের অংশগ্রহণ করছে — রাশিয়া, সৌদি আরব, ইরাক, কুয়েত, কাজাখস্তান, আলজেরিয়া এবং ওমান — ৬ সেপ্টেম্বর অনুষ্ঠিত অনলাইন বৈঠকের পরে অক্টোবরের জন্য সেপ্টেম্বরের কোটাগুলো অপরিবর্তিত রেখেছে, বৃদ্ধি বন্ধ করে। লক্ষ্য স্তরগুলো: রাশিয়া — ৯.৯৪৯ মিলিয়ন ব্যারেল/দিন, সৌদি আরব — ১০.৪৭৮ মিলিয়ন ব্যারেল/দিন, ওমান — ৮৪১ হাজার ব্যারেল/দিন।
সিদ্ধান্তের যুক্তি স্পষ্ট: সেপ্টেম্বরে জোটটি স্বেচ্ছায় ১.৬৫ মিলিয়ন ব্যারেল/দিন ফিরে আনার প্রক্রিয়া সম্পন্ন করেছে, ২০২৭ সালে বেসিক স্তরগুলো পুনর্বিবেচনা না করে আরও বৃদ্ধি করার জন্য কোনও জায়গা নেই, এবং উৎপাদন হ্রাস মধ্যপ্রাচ্যের সংকটের বাজারের শর্তাবলীর সাথে বিরোধী হবে। পরবর্তী সভা ৪ অক্টোবর ২০২৬ এ নির্ধারিত। তেল কোম্পানিগুলির জন্য এটি কার্টেলের পক্ষ থেকে অনুমানের সরবরাহের একটি সংকেত — পরিবহন করিডোরগুলোর সম্পূর্ণ অজানা অবস্থার মধ্যে।
ইউরোপের গ্যাস বাজার: PГХ ২০১১ সাল থেকে সর্বনিম্ন, TTF $900
ইউরোপীয় গ্যাস বাজার এই শীতকালীন প্রবাহের জন্য পনেরো বছরের মধ্যে সবচেয়ে খারাপ অবস্থায় প্রবেশ করছে। গ্যাস অবকাঠামোর অপারেটরদের তথ্য অনুযায়ী, ১ সেপ্টেম্বর পর্যন্ত ইইউ এর স্টোরেজ ৬৫.৩৯% (৬৯.৭৩ বিলিয়ন ঘনমিটার) পূর্ণ ছিল, ৫ সেপ্টেম্বর পর্যন্ত ৬৬.৫৯% (প্রায় ৭২.৯ বিলিয়ন ঘনমিটার)। এটি পাঁচ বছরের গড়ের তুলনায় প্রায় ১৬.৬ শতাংশ পয়েন্ট কম এবং গত বছরের স্তরের প্রায় ১২ পয়েন্ট কম।
মূল বাজারগুলোর চিত্রটি অত্যন্ত বৈচিত্র্যময়:
- জার্মানি — প্রায় ৫৩%, ইউরোপীয় ইউনিয়নের বড় অর্থনীতির মধ্যে সবচেয়ে খারাপ।
- অস্ট্রিয়া — প্রায় ৬৭%।
- ফ্রান্স — প্রায় ৭১%।
- ইতালি — ৮৩% এর উপরে, একমাত্র বড় বাজার যা স্বস্তির অঞ্চলের কাছাকাছি।
অক্টোবরের TTF ফিউচার সেপ্টেম্বরের শুরুতে впервые $900 প্রতি এক হাজার ঘনমিটারের উপরে চলে গেছে, যা ২০২২ সালের ডিসেম্বরের পর প্রথম এবং $৮৬০–৯০০ এর রেঞ্জে স্থিত হয়েছে। ইউরোপীয় অপারেটররা কার্যত দাম ব্যবস্থার সর্বাধিক স্তরে গ্যাস ইনজেকশন করছে, এবং কিছু বিশ্লেষক সরাসরি সতর্ক করছেন: বর্তমান মূল্যগুলির সাথে নিরাপত্তামূলক স্তরে PГХ পূর্ণ হবে না।
এলএনজি এবং কয়লা: গ্যাসের অভাব কয়লা উত্পাদনকে পুনরুজ্জীবিত করছে
লিকুইফায়েড প্রাকৃতিক গ্যাসের বাজার সংকুচিত হচ্ছে বিশ্ব শক্তি ভারসাম্য বদলে দিচ্ছে। ২০২৬ সালে এলএনজির ঘাটতি প্রায় ৩৫ মিলিয়ন টন হতে পারে, যা এশিয়ার আমদানি নির্ভরশীল দেশগুলোকে কয়লা উৎপাদনে চালনা করছে। বিশ্বব্যাপী কয়লার চাহিদা প্রায় ৩% বৃদ্ধি পাবে, বা ২৭৪ মিলিয়ন টন, প্রায় ৯.১ বিলিয়ন টনে পৌঁছানো।
উত্তর-পূর্ব এশিয়ার প্রতিক্রিয়া সবচেয়ে উল্লেখযোগ্য: দক্ষিণ কোরিয়ার কয়লা উৎপাদন প্রায় 40% বৃদ্ধি পেয়েছে 2019 সালের পর সর্বাধিক পয়েন্টে, জাপানে 11% এরও বেশি বৃদ্ধি পেয়েছে যখন গ্যাস উৎপাদন হ্রাস পেয়েছে। সাথেসাথে, এশিয়া এবং ইউরোপের বেশ কিছু দেশ শক্তি সাশ্রয়ের পরিকল্পনা চালু করেছে, যাতে আমদানি করা জ্বালানির খরচ টেকসই থাকে। কয়লা খাতের জন্য এর মানে হলো সেখানে অপ্রত্যাশিতভাবে শক্তিশালী আবহাওয়া যেখানে এক বছর আগেও প্রয়োজনীয়তার বিষয়ে সংকুচিত ছিল।
সেনশন, ছাড় এবং তেল এবং তেল পণ্যের লজিস্টিক পুনর্নির্মাণ
সেনশন বসানো বিশ্ব তেল ও গ্যাস শিল্পের জন্য দ্বিতীয় গুরুত্বপূর্ণ কারণ রয়ে গেছে হরমুজের পরে। বৃহত্তম রাশিয়ান তেল কোম্পানির বিরুদ্ধে ব্লকিং নিষেধাজ্ঞাগুলি রাশিয়ান কাঁচা তেলের ব্রেন্টের সাথে উচ্চ ডিডাকশন রেট ধরে রাখছে: ২০২৬ সালে গড় ছাড় $22 প্রতি ব্যারেল অনুমান করা হচ্ছে যখন লজিস্টিকের অভিযোজনে বছরের শেষ নাগাদ $17 এ সংকোচনের সম্ভাবনা রয়েছে।
একই সাথে বৈশ্বিক পণ্য প্রবাহ পুনঃবন্টন হচ্ছে: পের্সিয়ান গালফ দেশগুলো প্রণালীর বাইপাসে বিকল্প রপ্তানি পথের ব্যবহার বাড়িয়ে তুলছে এবং ওপেকের বাইরে উৎপাদনের বৃদ্ধির ফলে ছোটতর পরিমাণ অপ্রাপ্ত হচ্ছে। বাজারের পর্যালোচনার মাধ্যমে, এই কারণগুলো এখনও ব্রেন্টের দামকে $100 মনস্তাত্ত্বিক স্তরের নিচে ধরে রেখেছে।
রাশিয়ান তেল পণ্যের বাজার: রিফাইনারি, এক্সচেঞ্জ এবং জ্বালানির দ্বিতীয় তরঙ্গ অভাব
রাশিয়ার অভ্যন্তরীণ জ্বালানি বাজার মে ২০২৬ থেকে সংকটজনক অবস্থায় রয়েছে। পরিস্থিতির মূল প্যারামিটারগুলি হল:
- প্রক্রিয়াকরণ: কর্তৃপক্ষের অনুমান অনুযায়ী, প্রতি ১০টি রিফাইনারিতে একটি মেরামত রয়েছে; উৎপাদন স্থগিত হয়েছে প্রায় ০.৩৫ মিলিয়ন টন প্রতি দিন।
- রপ্তানি নিষেধাজ্ঞা: পেট্রোলিয়ামের রপ্তানি সম্পূর্ণভাবে ৩১ জানুয়ারী ২০২৭ পর্যন্ত নিষিদ্ধ হয়েছে, ডিজেল রপ্তানির জন্য নিষেধাজ্ঞা একাধিকবার বাড়ানো হয়েছে।
- এক্সচেঞ্জ: পেট্রোলিয়ামের বিক্রির জন্য বাধ্যতামূলক পরিমাণ ১০% পর্যন্ত হ্রাস করা হয়েছে ২০২৬ সালের শেষে পর্যন্ত; এদিকে অনুমোদিত অধিকাংশ এক্সচেঞ্জ চুক্তি অসম্পূর্ণ রয়েছে।
- আমদানি: ভারতে থেকে পেট্রোল সরবরাহ শুরু হয়েছে, সম্ভাব্য পেট্রোল আমদানি পরিমাণ ৪০০ হাজার টন প্রতি মাসে, প্রধানত উল্লম্বভাবে সংযুক্ত কোম্পানিগুলির মধ্যে।
- মান: উৎপাদকদের জন্য নিম্নতর পরিবেশগত শ্রেণীর জ্বালানি উৎপাদনের অনুমতি দেওয়া হয়েছে সরবরাহ বৃদ্ধি করতে।
স্বাধীন পেট্রোল স্টেশনগুলির জন্য পরিস্থিতি সবচেয়ে অস্বস্তিকর: খুচরা মূল্যগুলি প্রশাসনিকভাবে সীমাবদ্ধ, যখন ক্রয়ের ব্যয় দ্রুত বাড়ছে।
বিদ্যুৎ এবং নবায়নযোগ্য শক্তি: বিশ্ব শক্তি ভারসাম্যের ঐতিহাসিক মোড়
কাঁচামালের অস্থিরতার মধ্যে শক্তি পরিবর্তনের কাঠামোগত প্রবণতা পিছিয়ে যায়নি, বরং দ্রুততর হয়েছে। ২০২৬ সালে বিশ্বব্যাপী বিদ্যুতের চাহিদা ৩.৬% বৃদ্ধি পেতে পারে এবং ২০২৭ সালে ৩.৮%-এ — ২০২৫ সালে ২৮,৬০০ টেরাওয়াট ঘণ্টা থেকে ৩০,৭০০ টেরাওয়াট ঘণ্টার কাছাকাছি পৌঁছাবে ২০২৭ সালের মধ্যে। ড্রাইভার: শিল্প, বৈদ্যুতিক যানবাহন, এয়ো conditioning এবং কৃত্রিম বুদ্ধিমত্তার ডেটা সেন্টারের দ্রুত বর্ধমান শক্তি দাবি।
বিদ্যুৎ খাতে বছরের প্রধান ঘটনা হলো নবায়নযোগ্য শক্তি প্রথমবারের মতো বিশ্ব উৎপাদনের ক্ষেত্রে কয়লাকে অতিক্রম করছে। সৌর উত্পাদন প্রায় ৬০০ টেরাওয়াট ঘন্টা বৃদ্ধি পেয়েছে এবং জলবিদ্যুতের পরে দ্বিতীয় স্থানে চলে গেছে, বায়ু শক্তি অতিক্রম করে। আঞ্চলিক চাহিদার গতিশীলতা: চীন +৫.৫%, ভারত প্রায় +৭%, মার্কিন যুক্তরাষ্ট্র এবং ইইউ প্রায় ২%। এটি বিনিয়োগকারীদের জন্য সূর্য এবং বায়বীয় উত্পাদনে, শক্তির সঞ্চয় ও নেটওয়ার্ক অবকাঠামোতে পুঁজি প্রবাহের একটি চলমান সূচনা নিশ্চিত করে।
সপ্তাহের ক্যালেন্ডার: বাজারের অংশগ্রহণকারীদের জন্য কী দেখবেন
নাজুক দিনগুলি বাজারকে এক মাসের মধ্যে প্রথমবারের মতো পূর্বাভাসগুলোর সাথে বাস্তবতার সঙ্গতি দেবে। ফোকাসে রয়েছে নবায়নীয় সংস্থাগুলির এবং কার্টেলের আপডেটেড মাসিক পর্যালোচনা, মার্কিন যুক্তরাষ্ট্রে তেল এবং তেল পণ্যের মজুদের পরিসংখ্যান, এছাড়াও চীনের বাইর-বাণিজ্যের তথ্য, যা এশীয় চাহিদার যথাযথ মাত্রা দেখাবে। মনে করিয়ে দেওয়া যাক, আগস্টের পূর্বাভাসে ২০২৬ সালে ব্রেন্টের গড় বার্ষিক মূল্যকে প্রায় $87 প্রতি ব্যারেলে উন্নীত করা হয়েছিল ২০২৭ সালের III ত্রৈমাসিকে $85 এবং IV ত্রৈমাসিকে $78 হ্রাসের প্রত্যাশার সাথে — বর্তমান মূল্যগুলির সাথে এই সংখ্যা উর্ধ্বমুখী পর্যালোচনার আবেদক। অতিরিক্ত মৌসুমি কারণ: সেপ্টেম্বর-অক্টোবর হল পরিকল্পিত মেরামতের সময় মার্কিন রিফাইনারিগুলির উপর, যা সাময়িকভাবে প্রক্রিয়াকরণের লোড এবং তেল পণ্যের উৎপাদন হ্রাস করে।
বিশ্লেষণ এবং বিনিয়োগকারীদের ও শক্তি কোম্পানির জন্য ঝুঁকিগুলি
- তেল। যতক্ষণ হরমুজ সংকট নিরসন না হয়, ততক্ষণ ব্রেন্টের $100 প্রতি ব্যারেলের উপরে সঙ্কট স্থিত থাকার ঝুঁকি বৃদ্ধি পাচ্ছে, এবং ত্রৈমাসিকের দিগন্তে পরিকল্পনা প্রচুর — $80 থেকে $120।
- গ্যাস। ইউরোপ এই শীতে ঐতিহাসিক মজুদের অভাবে প্রবাহিত হচ্ছে; কোনো ঠাণ্ডা আবহাওয়া বা নতুন এলএনজির রপ্তানের ব্যাঘাত TTF এর মূল্য চার অঙ্কের মানে ফিরিয়ে নিয়ে যেতে পারে।
- কয়লা। গ্যাসের অভাব এশিয়াতে কয়লা উৎপাদনের জন্য অনির্দেশিত একটি চাহিদার জানালা খোলছে — দীর্ঘমেয়াদী ডিস্কশনপদ্ধতির বিরুদ্ধে।
- তেল পণ্য এবং রিফাইনারি। উচ্চ ক্র্যাক স্প্রেডগুলি প্রক্রিয়াকরণের মার্জিনকে সমর্থন করছে, কিন্তু রপ্তানি নিষেধাজ্ঞা ও লজিস্টিক ঝুঁকিগুলি বিভিন্ন অঞ্চলে লাভ বিতরণের কার্যকর করে।
- নবায়নযোগ্য শক্তি। নবায়নযোগ্য শক্তির পক্ষে কাঠামগত পরিবর্তন সাধারণভাবে সমীকরণের একমাত্র সত্যিকারভাবে পূর্বানুমানযোগ্য উপাদান হিসেবে থেকে যায় এবং শক্তি খাতে দীর্ঘমেয়াদী বিনিয়োগের প্রধান নির্দেশক হয়ে রয়েছে।
বিশ্ব শক্তি খাতের দিনের সমাপ্তি তথ্যগতভাবে কার্যকরভাবে নির্মিত হয়: স্বল্প মেয়াদে তেল, গ্যাস এবং বিদ্যুতের দাম কেবল পেরসিয়ান গালফের জিওপলিটিক দ্বারা নির্ধারিত হয়, মধ্যম মেয়াদে ইউরোপের শীতকাল উদ্ভব হওয়া ক্ষতিকারকভাবে ক্ষীরাঘন আবহাওয়ার সাথে কাটিয়ে ওঠার সক্ষমতা, এবং দীর্ঘ মেয়াদে শক্তি পরিবর্তনের গতি। এই পরিস্থিতিতে জ্বালানি খাতের অংশগ্রহণকারীদের জন্য যথাযথ পরিকল্পনা, লজিস্টিকগুলির বৈচিত্র্যতা এবং ঝুঁকি হেজিংয়ের কঠোর নিয়ন্ত্রণ সমালোচনাপ্রাপ্ত।