তেল বাজার: সাপ্তাহিক বৃদ্ধির সাথে ঝুঁকির প্রিমিয়াম বজায় রাখা
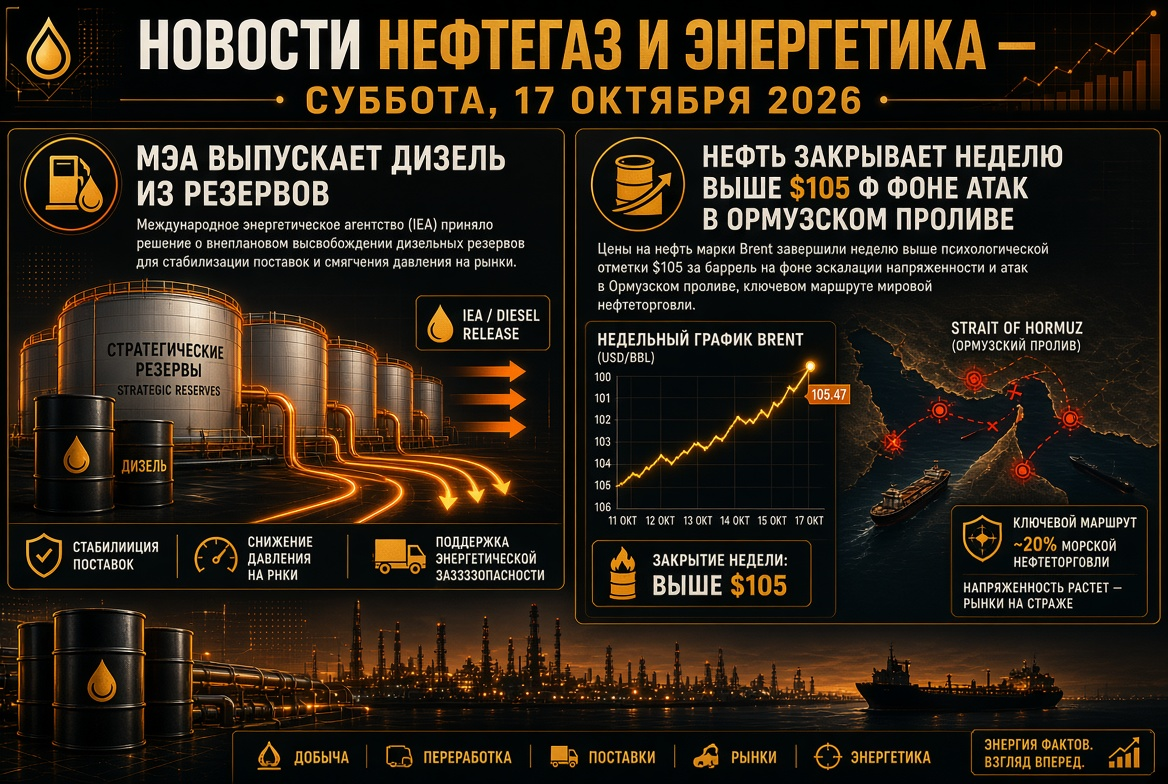
শুক্রবার তেলের দাম সামান্য কমেছে, তবে তেলের বাজারের জন্য সপ্তাহটি ধবলপাল্লাতে শেষ হয়েছে। ডিসেম্বরের জন্য ব্রেন্ট ফিউচার $105 থেকে $105.5-এর মধ্যে লেনদেন হয়েছে, WTI প্রায় $97।
- সাপ্তাহিক গতিবিধি: ব্রেন্ট 1% এর কম বৃদ্ধি পেয়েছে, WTI প্রায় 6% বৃদ্ধি পেয়েছে।
- মার্কিন মজুদ: 9 অক্টোবরের পূর্বের সপ্তাহে বাণিজ্যিক তেলের মজুদ 8.5 মিলিয়ন ব্যারেল হ্রাস পেয়েছে, যখন সামান্য বৃদ্ধির পূর্বাভাস ছিল। এটি যুদ্ধের শুরু থেকে সর্বাধিক হ্রাস।
- হারিকেনের প্রভাব: মেক্সিকান উপসাগরে কিছু উৎপাদন সাময়িকভাবে বন্ধ হয়েছে, যা আমেরিকান তেলকে সমর্থন করেছে।
- ব্রেন্ট–WTI স্প্রেড সপ্তাহের শুরুতে $9 এর বেশি ছাড়িয়ে প্রায় $8-এ সংকীর্ণ হয়েছে।
ব্রেন্ট প্রায় 70% বেশি মূল্যবান, গত বছরের তুলনায়। বিশ্লেষকরা লক্ষ্য করেন: বাজারটি উল্লেখযোগ্য ভূরাজনৈতিক প্রিমিয়াম বজায় রেখেছে, এবং এটি সম্পূর্ণরূপে অপসারণের জন্য মার্কিন যুক্তরাষ্ট্র এবং ইরানের মধ্যে একটি চুক্তির প্রয়োজন।
হরমুজ প্রণালী: তেলের প্রবাহ পুনরুদ্ধার হচ্ছে, কিন্তু অস্থির
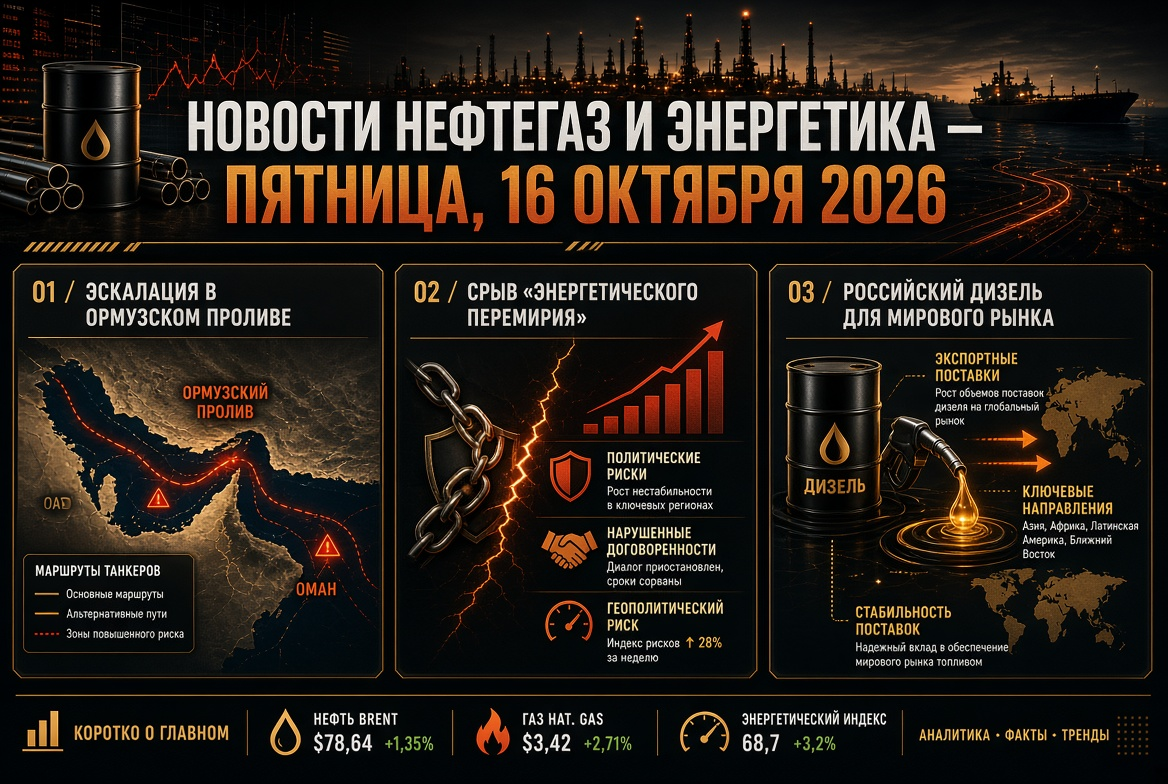
হরমুজ প্রণালীর পরিস্থিতি তেল, এলএনজি এবং তেল পণ্যগুলির দাম নির্ধারণের প্রধান কারণ হিসেবে রয়ে গেছে।
- কাঁচামালের প্রবাহ: 13 অক্টোবরের সপ্তাহের জন্য প্রণালীটি গড়ে প্রায় 11.6 মিলিয়ন ব্যারেল প্রতিদিন অতিক্রম করেছে—যা পূর্বের স্তরের 17.15 মিলিয়নের প্রায় 68%।
- নৌচলাচল: সপ্তাহের মধ্যে চলাচলের সংখ্যা 131তে কমেছে। অনেক কনটেইনার লাইন প্রণালীটি এড়িয়ে নতুন রুট তৈরি করেছে।
- ঘটনাবলী: জিএফএস প্রাইড কন্টেইনার জাহাজের ডুবে যাওয়ার পরে ওমান উপসাগরে একটি ট্যাংকারে আগুন লাগার সম্পর্কে নতুন রিপোর্ট এসেছে।
- বিরোধী সংকেত: তেহরান প্রণালীটি বন্ধের ঘোষণা দেয়, যখন আমেরিকান সামরিক কমান্ড দাবি করে যে 19 মিলিয়ন ব্যারেলেরও বেশি তেল একটি কনভয়ের অধীনে প্রতিদিন অতিক্রম করছে।
উচ্চ মূল্যগুলি যাত্রা বোঝাপড়া করাকে বাণিজ্যিকভাবে যুক্তিযুক্ত করে নির্ভীক অবস্থাতেও: এশিয়ার ক্রেতাদের চাহিদা জাহাজ মালিকদেরকে পরিবহন অব্যাহত রাখতে উৎসাহিত করছে।
IEA এবং G7: বছরে দ্বিতীয় বড় মজুদ মুক্তি
IEA সিদ্ধান্ত নিয়েছে মার্চ মাসের চুক্তির মধ্যে অবশিষ্ট 100 মিলিয়ন ব্যারেল বাজারে পাঠাবে, যার মধ্যে 20 মিলিয়নেরও বেশি ব্যারেল ডিজেল ফুয়েল রয়েছে। এটি 2 অক্টোবর G7 দেশগুলোর মধ্যে মজুদ মুক্তির চুক্তির উত্সাহিত অবিরতি, প্রথম 20 দিনে ডিজেলের অগ্রাধিকার সরবরাহের শর্তে চার মাসের মধ্যে মুক্তির আলোচনা হচ্ছে।
- ইউরোপে ডিজেলের রিফাইনিং মার্জিন ঘোষণার পর প্রায় 2% কমেছে।
- কয়েকজন বিশ্লেষক মনে করেন যে মজুদগুলো বাজারের মধ্যবর্তী মাধ্যমিক উৎপাদনের চাপ কিছু রাজি করে।
- মার্কিন যুক্তরাষ্ট্র “ছায়া নৌবাহিনী” এর জাহাজের বিরুদ্ধে নিষেধাজ্ঞা শিথিল করার পরিকল্পনা করছে, যাতে ভাড়ার রেকর্ড হার কমানো যায়।
মজুত — একটি নতুন সংকীর্ণ সেগমেন্ট
ডিজেলের বাইরে, মেরিটাইম ফুয়েলের ঘাটতি আরও বৃদ্ধি পাচ্ছে। ভিটল হিসাব অনুযায়ী, মধ্যপ্রাচ্যের সংঘাতের কারণে পারস্য উপসাগর থেকে মজুত পণ্য সরবরাহ প্রতি মাসে প্রায় 800,000 ব্যারেল হ্রাস পেয়েছে, এবং রাশিয়ার রিফাইনারিগুলিতে আঘাতের ফলে প্রতি মাসে আরও 1 মিলিয়ন টন হ্রাস হয়েছে। এটি বাঙ্কার কোম্পানিগুলি এবং নৌপরিবহনগুলির জন্য জ্বালানির উচ্চ দামের বহাল রেখেছে।
OPEC+: কোটা স্থবির, উৎপাদন লক্ষ্যতুলনার নীচে
OPEC+-এর সাতটি মূল সদস্য—সৌদি আরব, রাশিয়া, ইরাক, কুয়েত, কাজাকিস্তান, আলজেরিয়া এবং ওমান—নভেম্বরের জন্য কোটা অপরিবর্তিত রেখেছে।
- লক্ষ্যমাত্রার স্তর: সৌদি আরবের জন্য 10.5 মিলিয়ন ব্যারেল প্রতি দিন, রাশিয়া 9.9 মিলিয়নটির জন্য, এবং ইরাকের জন্য 4.4 মিলিয়ন।
- অ্যালায়েন্সের মূল সত্যির উৎপাদন আগস্টে প্রায় 25 মিলিয়ন ব্যারেল প্রতি দিন—যা পূর্বের স্তরের প্রায় 5 মিলিয়ন কম।
- প্রায় 2 মিলিয়ন ব্যারেল প্রতি দিন কাটছাঁট বজায় রয়েছে।
- উৎপাদনের সক্ষমতার একটি নিরীক্ষা 2027 সালের উৎপাদনের ভিত্তি স্তর নির্ধারণ করবে।
অ্যালায়েন্সের পরবর্তী সভাটি 1 নভেম্বর অনুষ্ঠিত হবে। OPEC+-এর শারীরিক তেলের বাজারের উপর প্রভাব এখনও সীমিত; পারস্য উপসাগরে লজিস্টিক একটি গুরুত্বপূর্ণ ভূমিকা পালন করে।
গ্যাস এবং এলএনজি: ইউরোপ সঞ্চয়ের ঘাটতি নিয়ে শীতে প্রবেশ করছে
ইউরোপের গ্যাস বাজার বিশ্ব জ্বালানি খাতের সবচেয়ে চাপযুক্ত সেগমেন্টগুলির একটি রয়ে গেছে।
- মূল্য: TTF ফিউচার প্রায় €86 প্রতি MWh-এ লেনদেন হচ্ছে, যা গত বছরের স্তরের প্রায় 2.6 গুণ।
- গ্যাস স্টোরেজ: ইইউয়ের গ্যাস স্টোরেজ প্রায় 74% পূর্ণ, পাঁচ বছরের স্বাভাবিক স্তরের প্রায় 89%। ব্রাসেলের লক্ষ্য 90% থেকে কমিয়ে 80% করা হয়েছে।
- এশিয়া: JKM সূচক প্রায় $26 প্রতি MMBtu-তে রয়ে গেছে, ইউরোপ এবং এশিয়া প্রতিটি এলএনজি সেটে প্রতিযোগিতা করছে।
রাশিয়ান এনার্জি উইকে এটি বলা হয়েছিল যে গ্যাসের একটি 'সোনালী যুগ' আসছে: এটি আর শুধুমাত্র একটি মধ্যবর্তী জ্বালানি হিসাবে গণ্য করা হচ্ছে না। SOCAR-এর ঘোষণার উল্লেখযোগ্য যে তারা 'গাজপ্রম' থেকে গ্যাস কিনতে চায়—এটি আঞ্চলিক গ্যাস প্রবাহের পুনর্গঠনের সংকেত।
কয়লা: উদ্বোধনী স্পিরিট ফিরিয়ে আনার জন্য দামি এলএনজি
শক্তি কোয়াল নিউক্যাসেলে প্রায় $150 প্রতি টনে লেনদেন হচ্ছে। অক্টোবরে সর্বাধিক দাম $152.20-এ পৌঁছেছে, যা অক্টোবর 2024 সাল থেকে সর্বোচ্চ স্তর—বার্ষিক বৃদ্ধি 40% এর বেশি।
- গুণগত শক্তি কয়লা মূল এশিয়ান বাজারে এলএনজির তুলনায় প্রায় $20 প্রতি MMBtu সস্তা।
- চীনা, জাপান এবং দক্ষিণ কোরিয়া কয়লার সম্মিলিত আমদানি চতুর্থ ত্রৈমাসিকে প্রায় 20 মিলিয়ন টন বৃদ্ধি পেতে পারে।
- রাশিয়ায়, শিল্পের হিসাব অনুযায়ী, 2027 সালে কয়লা খননকারীদের ক্ষতি প্রায় 200 বিলিয়ন রুবেল কমে যেতে পারে।
বিদ্যুৎ এবং নবায়নযোগ্য শক্তি: নির্ভরযোগ্যতার উপর জোর
বিদ্যুৎ সংকট নবায়নযোগ্য শক্তি এবং রিজার্ভ জেনারেশনে একযোগে বিনিয়োগকে ত্বরান্বিত করছে।
- ইউরোপীয় শক্তি কোম্পানিগুলি সৌর স্টেশনগুলিকে ব্যাটারির সাথে একত্রিত করছে, যাতে পিক ঘণ্টায় গ্যাসের উপর নির্ভরশীলতা কমানো যায়।
- রাশিয়ায় 'গাজপ্রম এনার্গোহোল্ডিং' নতুন স্টেশন পরিকল্পনা করছে মস্কোতে 480 MW-এর কারণে, এবং বিতরণ জেনারেশন একটি জরুরি ব্যবস্থা হিসেবে আলোচনা করা হচ্ছে।
- 29 অক্টোবর IEA নবায়নযোগ্য শক্তির 2026 রিপোর্ট প্রকাশ করবে, যা নবায়নযোগ্য শক্তির ক্ষমতাগুলি সম্পর্কে আপডেটকৃত পূর্বাভাস হবে।
রাশিয়া: তেল পণ্যের বাজার, রিফাইনারি এবং উৎপাদন
রাশিয়ার অভ্যন্তরীণ জ্বালানি বাজার যে সীমাবদ্ধতা এবং যুক্তরাষ্ট্রের ডিজেল চুক্তির মধ্যে স্বল্পমেয়াদী স্থিতিশীলতা প্রদর্শন করছে।
- রিটেল: গ্যাসোলিনের গড় মূল্য—78.68 রুবেল প্রতি লিটার, ডিজেলের—86.67 রুবেল। বছরের শুরু থেকে গ্যাসোলিনের দাম 21.4% বেড়েছে, ডিজেলের 13.5%।
- রফতানি: গ্যাসোলিন রফতানির উপর নিষেধাজ্ঞা 31 জানুয়ারী 2027 পর্যন্ত কার্যকর, ডিজেলের রফতানিতে নিষেধাজ্ঞা দ্রুততর হয়েছে।
- ডিজেল চুক্তি: যুক্তরাষ্ট্র এবং আন্তর্জাতিক বাজারের জন্য 300,000 টন অক্টোবরে, 500,000 টন নভেম্বরে, 1 মিলিয়ন টন ডিসেম্বরে সরবরাহ।
- উৎপাদন: লায়াভোজস্কোয়ে ক্ষেত্র রাশিয়ার উত্তরাঞ্চলে পরীক্ষামূলক ব্যবহারে শুরু হয়েছে। মন্ত্রকগুলি কঠিনভাবে উত্তোলনযোগ্য মজুদের জন্য কর সুবিধাগুলি সমন্বয় করছে।
তেল পরিশোধন শিল্পের জন্য একটি প্রধান ঝুঁকি হলো রিফাইনারির অবস্থা 'এনার্জি ট্রেস' এর ভঙ্গনের পরে: কারখানাগুলির লোডিং সরাসরি তেল পণ্য রফতানির পরিমাণের উপর নির্ভরশীল।
প্রতিবন্ধকতা কর্পোরেশনের জন্য পরবর্তী সপ্তাহে গুরুত্বপূর্ণ বিষয়
- হরমুজ প্রণালী: তেলের প্রবাহ বৃদ্ধির ফলে ঝুঁকির প্রিমিয়াম কমে যেতে পারে, নতুন হামলার ফলে ব্রেন্ট $110-এ ফিরে আসতে পারে।
- IEA এর মজুদ: বাজারে ডিজেলের প্রবাহের গতি ক্র্যাক-স্প্রেড এবং রিফাইনারির মার্জিন নির্ধারণ করবে।
- ছায়া নৌবাহিনীর বিরুদ্ধে নিষেধাজ্ঞা: মার্কিন যুক্তরাষ্ট্রের আনুষ্ঠানিক সিদ্ধান্ত ভাড়ার হার কমাতে পারে।
- EIA এর তথ্য 21 অক্টোবর যুক্তরাষ্ট্রে তেলের মজুদ বিষয়ে।
- রাশিয়ার ব্যাংকের সভা 23 অক্টোবর: মুদ্রাস্ফীতি 7.2% বৃদ্ধি পেয়েছে, যা তেল ও গ্যাস কোম্পানির শেয়ারগুলির মূল্যায়নে গুরুত্বপূর্ণ।
- রাজনৈতিক ক্যালেন্ডার: OPEC+ এর সভা 1 নভেম্বর এবং মার্কিন যুক্তরাষ্ট্রে মধ্যবর্তী নির্বাচন 3 নভেম্বর।
সপ্তাহের সারসংক্ষেপ: বিশ্ব তেল, গ্যাস, কয়লা এবং তেল পণ্যের বাজার কাঠামোগতভাবে ঘাটতিযুক্ত রয়ে গেছে। কৌশলগত মজুদ মুক্তি এবং নতুন লজিস্টিক স্কিমগুলি মূল্য বৃদ্ধির তীব্রতা কিছুটা নরম করে, কিন্তু প্রধান কারণ — পারস্য উপসাগর থেকে সরবরাহের অস্থিতিশীলতা — অপসারণ করে না। TЭК বাজারের অংশগ্রহণকারীদের জন্য প্রধান অগ্রাধিকার হচ্ছে মূল্য ঝুঁকি প্রভৃতি সুরক্ষা, সরবরাহের বৈচিত্র্য এবং রিফাইনিং মার্জিনের নিয়ন্ত্রণ।