দিনের প্রধান বিষয়: রেকর্ড ঘাটতি এবং "হরমুজের যুদ্ধবিরতি" আশা নিয়ে তেলের বাজার
সপ্তাহের শেষে তেলের মূল্যায়ন দুটি বিপরীতমুখী ফ্যাক্টরকে প্রতিফলিত করে। একটি দিকে, যুদ্ধের শুরু থেকে সবচেয়ে ব্যাপক সিরিজের আক্রমণ জাহাজগুলোর ওপর: পাঁচটি ইরানি ট্যাঙ্কার ধ্বংসের পরে, তেহরান হরমুজ প্রণালীর কাছে দশটি জাহাজের ওপর আক্রমণ করে, এবং আইআরজিসি নতুন আক্রমণের বিরুদ্ধে প্রতিক্রিয়া বাড়ানোর প্রতিশ্রুতি দিয়েছে। অন্যদিকে — ফাইন্যান্সিয়াল টাইমসের সংবাদ যে আঞ্চলিক কূটনীতিকরা প্রণালীতে জাহাজ চলাচলের জন্য একটি অস্থায়ী চুক্তি তৈরির চেষ্টা করছেন, তা অবিলম্বে কিছু ভূ-রাজনৈতিক প্রিমিয়াম কমিয়ে দিয়েছে।
ফিজিক্যাল পরিস্থিতি এখনও মেজাজমুখী:
- হরমুজের মাধ্যমে পরিবহন: বৃহস্পতিবার প্রণালী থেকে মাত্র সাতটি জাহাজ যাতায়াত করেছে, একদিন আগে ১১টি এবং বিগত ১০ দিনে গড়ে প্রায় ১৫টি; যুদ্ধের আগে দৈনিক ১৩০টির কাছাকাছি জাহাজ যাতায়াত করত।
- সৌদি আরবের উত্পাদন: আগস্টে প্রায় ১.৯ মিলিয়ন ব্যারেল/দিন কমে ৬.২৪ মিলিয়ন ব্যারেল/দিনে — ১৯৯০ সাল থেকে সর্বনিম্ন।
- লাল সমুদ্রে দ্বিতীয় ফ্রন্ট: হুথিরা বৃহস্পতিবার ইয়েমেনের মোহা বন্দর দখল করেছে, এবং জ়াজানে, নাদজরানে এবং আবহায় আক্রমণের সিরিজ কয়েকটি তেল স্থাপন বন্ধ করে দিয়েছে এবং ৭৩ জনের আহত হওয়ার খবর পাওয়া গেছে।
তেল: মূল্য সূচক ও ভবিষ্যদ্বাণী সপ্তাহান্তের বৃদ্ধির পর
সপ্তাহের সমাপ্তির মূল্যায়ন
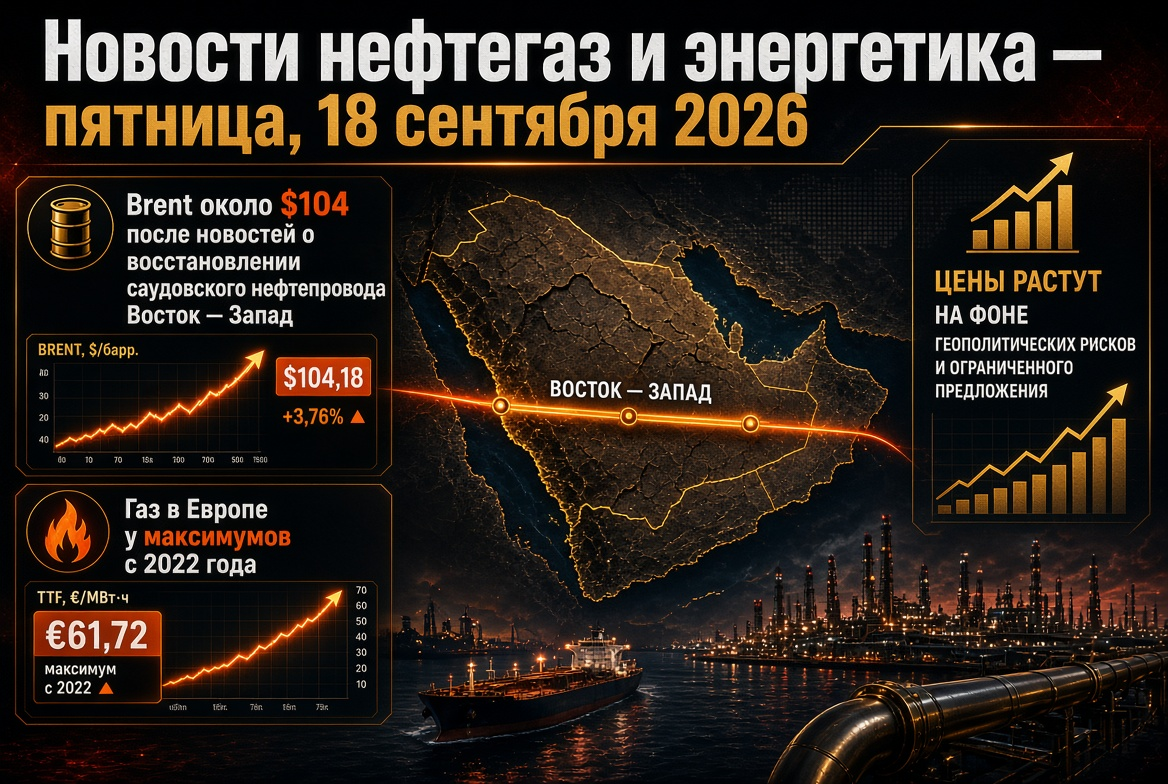
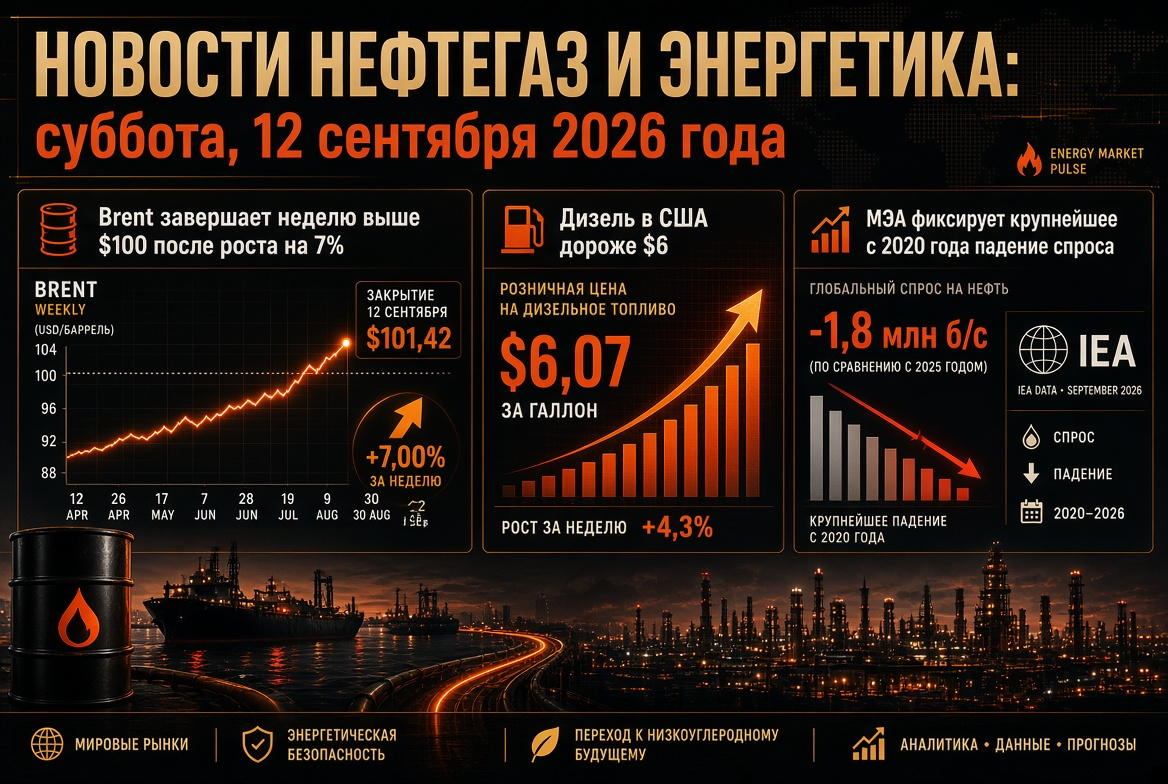
- ব্রেন্ট: শুক্রবার $১০৩–১০৪ ব্যারেলে, বৃহস্পতিবার $১০৮ এর উপরে পৌঁছানোর পর; সপ্তাহের বৃদ্ধি ৭% এরও বেশি, বছরের শীর্ষ $১২৬.৪১ (৩০ এপ্রিল) এখনও উপরের সূচক।
- WTI: $৯৯ ব্যারেলে, $১০০ এর উপরে দুর্বল স্থিতিশীলতার পর।
- মার্কিন স্টক: ৪ সেপ্টেম্বর পর্যন্ত সপ্তাহের জন্য বাণিজ্যিক তেলের স্টক ০.৩ মিলিয়ন ব্যারেল কমেছে; ইউএস মিনিস্ট্রি অফ এনার্জি ২০২৭ সালের উত্পাদন পূর্বাভাস বাড়িয়ে ১৪.৩ মিলিয়ন ব্যারেল/দিনে নেওয়া হয়েছে।
ব্যাংকগুলোর পূর্বাভাস পর্যালোচনা
- কমারজব্যাঙ্ক ব্রেন্টের বছরের শেষ পূর্বাভাস $৮৫ (আগের $৭৫ থেকে), এভিয়েশন জেট ফুয়েল $১২৩০ প্রতি টনে, ডিজেল $১২০০ প্রতি টনে বাড়িয়েছে।
- গোল্ডম্যান স্যাক্স ডিসেম্বর ২০২৬ সালের মধ্যে ব্রেন্ট $৮৫ এবং ২০২৭ সালের মধ্যে $৮০ প্রত্যাশা করছে, কিন্তু $১২০ এর উপরে চলতে সক্ষম হতে পারে যদি গালফের উত্পাদন যুদ্ধের আগে ৪ মিলিয়ন ব্যারেল/দিনের নিচে থাকে।
- UBS এবং KCM ট্রেডের বিশ্লেষকরা উচ্চ অস্থিরতায় উপরে স্থানান্তরিত হওয়ার ঝুঁকিগুলি দেখতে পাচ্ছেন।
মিনিস্ট্রারী এজেন্সি এবং OPEC: বিশ্ব তেল বাজারে দুটি দৃষ্টিভঙ্গি
শুক্রবারের মীএএর প্রতিবেদনটি সংঘাতের শুরু থেকে সবচেয়ে কঠোর। সংস্থাটি ২০২৬ সালে বিশ্বব্যাপী তেল চাহিদা ২.৫ মিলিয়ন ব্যারেল/দিন কমার পূর্বাভাস দিয়েছে — ২০২০ সালের মহামারীর পর সবচেয়ে বড় বার্ষিক হ্রাস — এবং ২০২৫ সালের মধ্যে বিশ্বব্যাপী সরবরাহ ৫.৭ মিলিয়ন ব্যারেল/দিন বা প্রায় ৬% হ্রাস। আগস্টে বিশ্বব্যাপী স্টক রেকর্ডগত গতিতে কমেছিল—৩.১ মিলিয়ন ব্যারেল/দিন এ, এবং সংস্থার বর্ণনায় গ্লোবাল রিফাইনের সিস্টেম "সীমানায় কাজ করছে"। অতিরিক্ত পণ্য থাকার প্রত্যাবর্তন ২০২৭ সালের জন্য পিছিয়ে পড়েছে।
OPEC বৃহস্পতিবার পঞ্চম মাসের জন্য ২০২৬ সালের জন্য চাহিদা বৃদ্ধির পূর্বাভাস কমিয়ে ৩৮০ হাজার ব্যারেল/দিনের মধ্যে রেখেছে — মোট চাহিদা ১০৫.৮৪ মিলিয়ন ব্যারেল/দিন — কিন্তু মীএএর বিপরীতে স্বতন্ত্রভাবে অবরুদ্ধ হ্রাস দেখতে পাচ্ছে না। ২০২৭ সালের জন্য কার্টেল, বিপরীতে, পূর্বাভাস বাড়িয়েছে: ২.৩৬ মিলিয়ন ব্যারেল/দিন বৃদ্ধি ১০৮.১৯ মিলিয়ন ব্যারেল/দিনের মধ্যে, প্রধানত চীন, ভারত এবং অন্যান্য এশিয়ার কারণে। দুই সংস্থার মধ্যে প্রস্থের অমিল, বর্তমান বছরে ২.৮ মিলিয়ন ব্যারেল/দিনের বেশি — এটা নিজেই তেল কোম্পানি এবং ব্যবসায়ীদের যে অস্পষ্টতার মধ্যে কাজ করছে তার স্তরকে প্রতিফলিত করে।
কাঁচামাল এবং রিফাইনারি: ডিজেল হল বিশ্ব শক্তির সবচেয়ে সংকীর্ণ সেগমেন্ট
কাঁচামালের তুলনায় পেট্রোলিয়াম পণ্যের বাজার দাম বাড়তে দখল করতে শুরু করেছে। মার্কিন যুক্তরাষ্ট্রে ডিজেলের গড় খুচরা দাম প্রথমবারের মত $৬ গ্যালনের উপরে চলে গেছে, এবং গড় ডিসটিলেটের ক্র্যাক-স্প্রেড দীর্ঘমেয়াদী সর্বোচ্চ অবস্থানে। এর কারণ হচ্ছে জ্বালানি প্রক্রিয়াকরণের জন্য দুটি বিপরীত:
- পার্সিয়ান গালফ থেকে কাঁচামালের বের হওয়ার উপর নিষেধাজ্ঞা এবং ইয়েমেন থেকে আক্রমণের পরে ৪০০ হাজার ব্যারেল/দিনের ক্ষমতা সহ জ়জানে সঠিক রিফাইনারি বন্ধ;
- রাশিয়ান রিফাইনারিগুলোর বিরুদ্ধে ইউক্রেনের আক্রমণ — ২০২৬ সাল থেকে ৭০টিরও বেশি আক্রমণ, রাশিয়ায় রিফাইনিং ২০ বছরের সর্বনিম্নে চলে গেছে।
রাশিয়া ৩০ সেপ্টেম্বর পর্যন্ত ডিজেলের রফতানির নিষেধাজ্ঞা বাড়িয়েছে (বছরের শেষ পর্যন্ত বর্ধিত হওয়ার আলোচনা চলছে), এবং গ্যাসোলিনের রফতানির নিষেধাজ্ঞা ৩১ জানুয়ারী ২০২৭ পর্যন্ত চলবে, এবং এভিয়েশন জেট ফুয়েলের নিষেধাজ্ঞা নভেম্বরের শেষের পর্যন্ত। মস্কো কয়েক দশকের মধ্যে প্রথমবারের মতো জ্বালানি আমদানি করছে এবং কাজাখস্তানে একটি ব্যক্তিগত রিফাইনারিতে তেল প্রক্রিয়াকরণের চুক্তি করেছে। চীন, এর পাল্টা, ১২ সেপ্টেম্বর থেকে ডিজেল এবং গ্যাসোলিনের খুচরা মূল্য সীমা যথাক্রমে ২৬০ এবং ২৫০ ইউয়ান দ্বারা বাড়াচ্ছে — এশিয়ার নিয়ন্ত্রিত বাজারগুলোতে দাম আঘাত হানা এবং সংকটের সংকেত।
গ্যাস এবং এলএনজি: ইউরোপ মে মাসে €৮০ এর বেশি ও ৬৭% স্টোরেজ সহ শীতে প্রবেশ করছে
ইউরোপীয় বেঞ্চমার্ক TTF শুক্রবার €৮০.৭৫ প্রতি MWh-এ নিয়ন্ত্রণ করা হয়েছে (১.৬% কম), যা ২০২২ সালের ডিসেম্বরের উচ্চতম দামে স্থির রয়েছে। এক মাসে দাম ৩২% বৃদ্ধি পেয়েছে, বছরে ১৪৭% বৃদ্ধির মার্জিনে। হরমুজ প্রণালীর অবরোধ প্রায় ২০% বিশ্বব্যাপী এলএনজি প্রবাহ শতকরা কমে গেছে, প্রধানত কাতারের, এবং ইউরোপের স্টোরেজ শুধুমাত্র প্রায় ৬৭% পূর্ণ হচ্ছে, যখন মৌসুমি মান ৮০% এর উপরে। QatarEnergy একটি মাসের মধ্যে ৫০% উৎপাদনের পুনরুদ্ধারের লক্ষ্য রাখে, কিন্তু জাহাজ চলাচলের নিরাপদ passage ছাড়া এটি একটি ঘোষণামূলক এবং বাস্তবতা নয়। এই পটভূমিতে, দুই ECB প্রতিনিধিরা শুক্রবার পরবর্তী বৃদ্ধির সম্ভাবনা জানিয়ে দেন, যদি শক্তি মূল্যবৃদ্ধি ইউরোজোনের অন্যান্য দামে ছড়িয়ে পড়ে — এই একটি ফ্যাক্টর যা কাঁচামালের উপর স্পেকুলেটিভ চাহিদা সীমাবদ্ধ করে।
কয়লা: গ্যাস থেকে সরে যাওয়ার ক্ষেত্রে বারো সপ্তাহের সর্বোচ্চ
শক্তি কয়লা নিউক্যাসল ১০ সেপ্টেম্বর প্রায় $১৪৮ প্রতি টনে বাণিজ্য হয় — বারো সপ্তাহের সর্বোচ্চ, এক মাসে ১৪.৫% বৃদ্ধি এবং বছরে প্রায় ৪৭% বৃদ্ধি। এলএনজি এর ঘাটতি উত্তর-পূর্ব এশিয়া ও ইউরোপের কিছু অংশে কয়লা উৎপাদনকে উত্সাহিত করে, এবং বৈশ্বিক বিদ্যুৎ চাহিদা, যা ডেটা সেন্টার এবং এয়ার কন্ডিশনিং দ্বারা সরব হচ্ছে, কয়লাই উত্তরণকে ধীর করে। সময়ের আদর্শ: চীন আনুষ্ঠানিকভাবে জানিয়েছে যে সৌর শক্তি প্রথমবারের মতো বিদ্যুৎ উৎপাদনে কয়লাকে অতিক্রম করেছে, তবে প্রকৃত উৎপাদনে কয়লা এখনও বিশ্বের সবচেয়ে বড় বিদ্যুৎ উত্স।
বিদ্যুৎ ও পুনর্নবীকরণ: কাঠামোগত প্রবণতা বিরুদ্ধে স্বল্পমেয়াদী বিশৃঙ্খলা
শক্তি পরিবর্তন খাতের মধ্যে একমাত্র পূর্বনির্ধারিত গতিবিদ্যা। চীন বিনিয়োগ, প্যাটেন্ট এবং পরিষ্কার প্রযুক্তির রপ্তানিতে এগিয়ে রয়েছে, ভারত তাদের পুনর্নবীকরণ ক্ষমতা তৈরি করছে যা তারা ব্যবহার করতে সক্ষম হচ্ছে, এবং ইউরোপে সৌর ও বাতাসের উৎপাদন সম্পদের অভাবের কারণে ক্রমবর্ধমান সমস্যার সৃষ্টি করছে যা দিনের সময় বিদ্যুতের নেতিবাচক দাম তৈরি করে। TTF-এ প্রতিটি ইউরোর বৃদ্ধি ব্যাটারি সঞ্চয়, নেটওয়ার্ক বিনিয়োগ এবং "সবুজ" শক্তির দীর্ঘমেয়াদী চুক্তির অর্থনীতিকে উন্নত করে। কর্পোরেট খাতের সেক্টরের পুনর্গঠন ঘটছে: শেল মার্কিন যুক্তরাষ্ট্রে $৭১৫ মিলিয়নে একটি গ্যাস-পাওয়ার প্ল্যান্ট বিক্রি করেছে, এবং এনব্রিজ টলগ্রাস পাইপলাইন ব্যবসা $২.৫৫ বিলিয়নে ক্রয় করছে, তেল পরিবহনের অবকাঠামোতে বাজি ধরে।
লজিস্টিক্স এবং ভাড়া: ট্যাঙ্কারগুলি নতুন সংকীর্ণ স্থান
শারীরিক পরিমাণের উপস্থিতি সত্ত্বেও, গাল্ফ থেকে তেল রফতানির অভাব জাহাজের অভাবে আটকানো হয়েছে। মধ্যপ্রাচ্য-চীন রুটে VLCC ভাড়ার হার রেকর্ড $৮০০,০০০ প্রতিদিন পৌঁছেছে, এবং আমেরিকার মেক্সিকান গাল্ফ থেকে এশিয়াতে পরিবহন ব্যয় $২৯.৫ মিলিয়ন প্রতি রুটে, সামরিক ঝুঁকি ব্যতিরেকে। সৌদি আংশিকদের লাল সমুদ্র ও ভূমধ্যসাগরের মাধ্যমে পুনর্নির্দেশ ৩০ দিনের দীর্ঘ যাত্রা বাড়ায় এবং পুরো রপ্তানিকারকের জন্য টনেজের অভাব বাড়ায়।
শিল্প উদ্ভোগের জন্য বাজারের অংশগ্রহণকারীদের জন্য কি কি দেখার আছে
- হরমুজ প্রণালীর জাহাজ চলাচলের বিচারের সময় সিদ্ধান্তের যেকোনো নিশ্চিতকরণ বা অস্বীকৃতি এবং তেহরানের প্রতিক্রিয়া।
- মোহা দখল শেষে ইয়েমেনের উপর জোটের ঘোষণায় এবং ইয়ানবু টার্মিনালের অবস্থার খবর — সৌদি তেলের জন্য শেষ বৃহৎ অবরোধিত চ্যানেল।
- ইউরোপীয় PGC তে ইনজেকশনের গতিশীলতা এবং JKM-TTF স্প্রেড স্পট LNG এর জন্য প্রতিযোগিতার সূচক।
- FRS এবং ECB থেকে সংকেত: কঠোর ভাষা কাঁচামালের র্যালি কমাতে সক্ষম হতে পারে ভূ-রাজনীতির উপর নির্ভর না করেই।
- শীতকালীন আবহাওয়ায় রশ্মির সময় রফতানির সীমা ও জ্বালানি আমদানি সম্পর্কে রাশিয়ান নিয়ন্ত্রণকারীদের সিদ্ধান্ত।
নিবেজযন কর্মকাণ্ড এবং শক্তি খাতের কোম্পানির জন্য ঝুঁকি এবং ফলাফল
- তেল। $১০০ স্তরের সমর্থন হিসেবে প্রতিষ্ঠিত হয়েছে; হরমুজের উপর কূটনৈতিক অগ্রগতি ব্রেন্টকে $৮৫–৯০ এ নিয়ে যেতে দ্রুত সক্ষম; অন্যদিকে, নতুন আক্রমণ জাহাজের দাম $১১৫–১২০ এর পথ খুলতে পারে।
- পেট্রোলিয়াম পণ্য এবং রিফাইনারি। গড় ডিস্টিলেট সবচেয়ে সংকীর্ণ সেগমেন্ট হিসেবে রয়ে গেছে; যুদ্ধে বাইরে প্রক্রিয়ানদের মার্জিন ঐতিহাসিক শীর্ষে, এবং খুচরা দাম — মার্কিন যুক্তরাষ্ট্র থেকে চীন পর্যন্ত রাজনৈতিক চাপের উৎস।
- গ্যাস। ইউরোপ উষ্ণতার মৌসুমে অনন্যভাবে স্টকের অভাবের সাথে প্রবেশ করছে; TTF €৯০–১০০ এর উপরে শীতল শীতে — মৌলিক, কোন চাপ সৃষ্টিকারী চিত্র নয়।
- কয়লা। এশিয়া ও ইউরোপে উচ্চ চাহিদা কমপক্ষে কাতারের এলএনজি পুনরুদ্ধার না হওয়া পর্যন্ত চলতে থাকবে।
- পুনর্নবীকরণ এবং বিদ্যুৎ। সৌর ও বাতাসে ক্যাপিটালের প্রবাহ, সঞ্চয় এবং নেটওয়ার্কগুলিতে বাড়ছে, কিন্তু স্বল্পমেয়াদে শক্তি ব্যবস্থার স্থিতিশীলতা এখনও গ্যাস ও কয়লার উপর নির্ভর করছে।
বিশ্বব্যাপী তেল গ্যাস এবং শক্তির জন্য সপ্তাহের সকাল: দীর্ঘ কয়েক মাস পরে, বাজার প্রথমবারের মতো হরমুজের গলদ থেকে কূটনৈতিক বেরিয়ে আসার কথা শুনেছে, কিন্তু শারীরিক নির্দেশক — রেকর্ড ডিজেল থেকে ১৯৯০ সালের পর সৌদি উত্পাদনের সর্বনিম্ন পর্যন্ত — বলেন যে ঘাটতি আগামী সপ্তাহগুলিতে তেল, গ্যাস এবং বিদ্যুতের দামে প্রাধান্য দেবে। শক্তি খাতের অংশগ্রহণকারীদের জন্য দৃষ্টিভঙ্গী সম্পন্ন মাসিক পরিকল্পনা, লজিস্টিক্সের বৈচিত্র্য এবং তিনি নিরীক্ষণের শৃঙ্খলার গুরুত্ব অপরিহার্য।