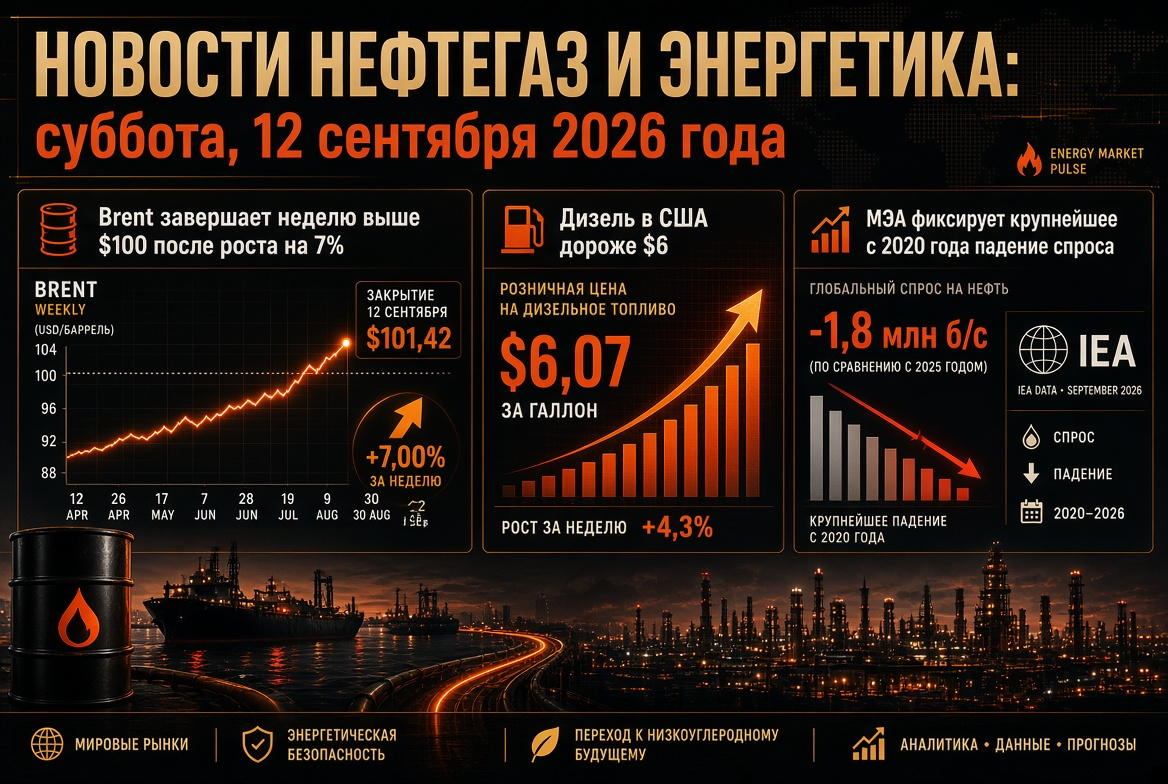
পেট্রোলিয়াম এবং শক্তি সংবাদ: শুক্রবার, 11 সেপ্টেম্বর 2026 — ব্রেন্ট $102 এর বেশি স্থায়ী হয়, ইউরোপে গ্যাস €80 এর বেশি
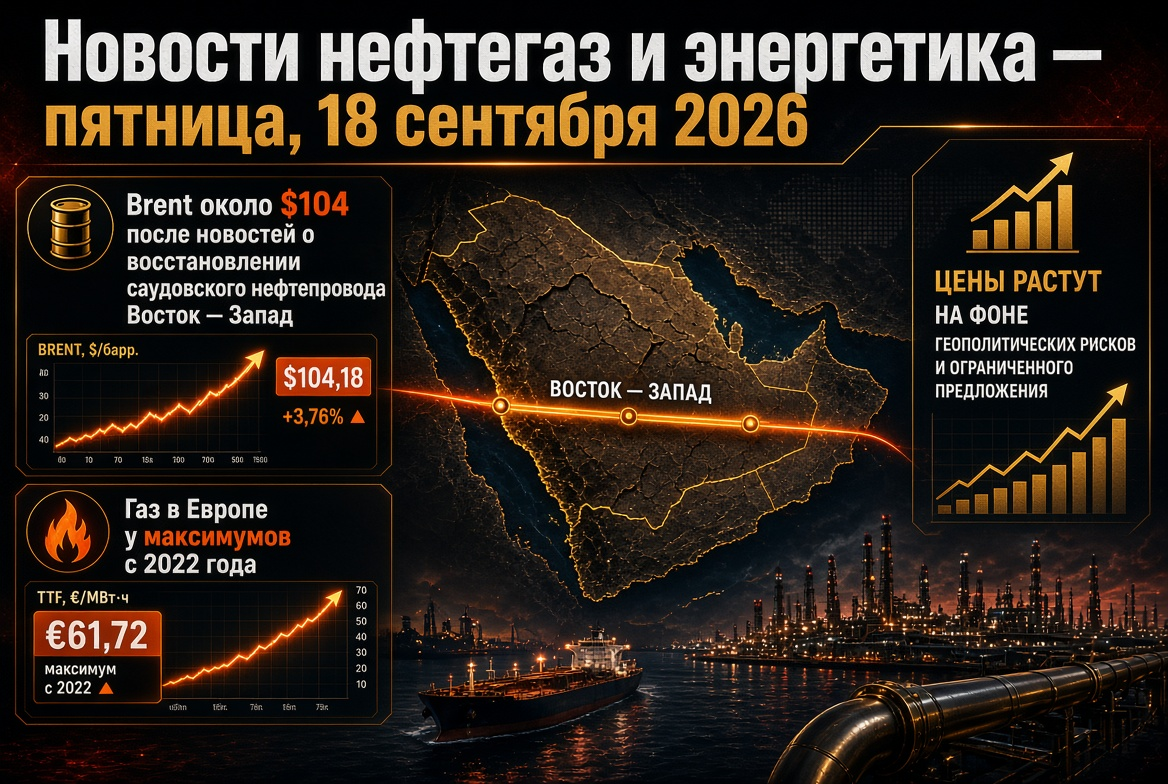
বিশ্ব জ্বালানি খাত শুক্রবার, 11 সেপ্টেম্বর 2026 তারিখে সম্পূর্ণ দাম Shock অবস্থায় প্রবেশ করছে। ব্রেন্ট তেল প্রথমবারের মতো মে মাসের শেষের পর $102 এরও উপরে ব্যবসা করছে, ইউরোপীয় গ্যাসের বেঞ্চমার্ক TTF €80 প্রতি মেগাওয়াট ঘণ্টায় পৌঁছেছে, যা 2023 সালের জানুয়ারির পর প্রথমবারের মতো, এবং ইউরোপীয় ইউনিয়নের ভূগর্ভস্থ গ্যাস স্টোরেজগুলি মৌসুমী নরমাল 80% এর বেশি থাকা অবস্থায় মাত্র দুই-তৃতীয়াংশ পূর্ণ রয়েছে। ট্রিগারটি ছিল যুদ্ধ শুরু হওয়ার পর থেকে সবচেয়ে বড় শিপিং আক্রমণের ঢেউ, যা হরমুজ প্রণালির অঞ্চলে ঘটেছে, এর সাথে রয়েছে একটি দ্বিতীয় ফ্রন্ট রেড সি। বিনিয়োগকারীদের, জ্বালানি এবং পশুর কোম্পানিগুলোর, রিফাইনারি অপারেটরদের এবং গ্যাস, কয়লা, বিদ্যুৎ এবং নবায়নযোগ্য শক্তির বাজারের অংশগ্রহণকারীদের জন্য দিনের অগ্রাধিকার প্রশ্ন হচ্ছে: বিশ্ব অর্থনীতি কতটুকু জিওপলিটিক্যাল প্রিমিয়াম পেতে পারে, এর আগে যে জ্বালানি সম্পর্কিত চাহিদা ভেঙে যেতে শুরু করে।
দিনের প্রধান বিষয়: হরমুজ প্রণালে ট্যাঙ্কার যুদ্ধ একটি নতুন স্তরে প্রবেশ করেছে
মঙ্গলবার রাতে যুক্তরাষ্ট্র পাঁচটি ইরানি তেল ট্যাঙ্কারকে ওমান উপসাগরে এবং হর্গ দ্বীপের কাছে ডুবিয়ে দেয় যা সেপ্টেম্বরের শুরুতে ওয়াশিংটনের ‘ট্যাঙ্কার ফর ট্যাঙ্কার’ নীতির আওতায় ছিল। তেহরান দশটি জাহাজে হামলা চালিয়ে এবং জর্ডানের এল-আজরাক মার্কিন基地 লক্ষ্যে মিসাইল হামলা চালিয়ে প্রতিশোধ নিয়েছে। সামুদ্রিক নজরদারী অনুযায়ী, অন্তত একজন ট্যাঙ্কারের ক্রু সদস্য নিহত হয়েছে এবং একজন নিখোঁজ হয়েছে। এটি 28 ফেব্রুয়ারির পর থেকে বাণিজ্যিক শিপিংয়ের বিরুদ্ধে সবচেয়ে বড় আক্রমণের সিরিজ।
কাঁচামালের বাজারের শারীরিক চিত্র তিনটি দিক থেকে খারাপ হচ্ছে:
- নিষিদ্ধ অঞ্চলের সম্প্রসারণ। কুদস ফোর্স একটি সামুদ্রিক সীমাবদ্ধ অঞ্চল ঘোষণা করেছে যা চাবাহার থেকে ওমান উপসাগর হয়ে আরব সাগরে চলে গেছে এবং বাহরাইন এবং কুয়েতের উপকূলে ট্যাঙ্কার ক্রুদের জাহাজ তাড়াতাড়ি ছেড়ে যাওয়ার জন্য আহ্বান জানিয়েছে।
- বীমা এবং যাত্রী পরিবহন ডিজাইন। নতুন ঘটনার কারণে যুদ্ধের ঝুঁকির জন্য জাহাজগুলির প্রাপ্যতা কার্যত শূন্যে রয়েছে, যা প্রণালির মাধ্যমে ট্রানজিটকে ন্যূনতম মাত্রায় রাখে।
- পরিবেশগত ঝুঁকি। ক্ষতিগ্রস্ত এবং আংশিক ডুবে যাওয়া ট্যাঙ্কারগুলি পারস্য উপসাগরে নিছক পানি নিয়ে আসছে যা গাল্ফের দেশগুলির বিশুদ্ধ জল স্থাপনার জন্য হুমকির মুখে রয়েছে।
তেল: ব্রেন্ট $102 এর উপরে, WTI $96 এ — বাজার মূল্য প্রত্যাশা পুনরায় লিপিবদ্ধ করছে
শুক্রবার সকালবেলার তেল বাজারের মূল নির্দেশক:
- ব্রেন্ট (নভেম্বর কন্ট্রাক্ট, আইস): বুধবার 3.4% বেড়ে $101.21 হয়েছে, বৃহস্পতিবার এক পর্যায়ে $102.4-102.9 এ পৌঁছেছে — 22 মে এর পর সর্বোচ্চ। বার্ষিক শিখর $126.41 (30 এপ্রিল) “ভালের” দৃষ্টান্ত হিসেবে রয়ে গেছে।
- WTI (অক্টোবর কন্ট্রাক্ট, NYMEX): $96-97 এর পরিসরে স্থিতিশীল হয়েছে।
- ভবিষ্যদ্বাণী: সেপ্টেম্বর মাসের পর্যালোচনায় যুক্তরাষ্ট্রের বিদ্যুৎ মন্ত্রণালয় $90 এর চারপাশে গড় ব্রেন্ট মূল্য উল্লেখ করেছে 2026 সালের দ্বিতীয়ার্ধের জন্য এবং $74 এ হ্রাসের পূর্বাভাস দিয়েছে — বর্তমান কোটেশনের সাথে এই সংখ্যা দু'দিনের মধ্যে পুরনো মনে হচ্ছে। একাধিক এশীয় ব্যাংকের দীর্ঘমেয়াদী মডেল $113-114 এর রিপোর্ট করছে 12 মাসের মধ্যে।
মজুদ এবং শারীরিক ভারসাম্য
বিশ্বব্যাপী তেলের মজুদ, যুক্তরাষ্ট্রের নিয়ন্ত্রকের হিসাবে, বছরের শুরু থেকে প্রায় 400 মিলিয়ন ব্যারেল কমেছে, এবং পূর্ববর্তী স্তরে মধ্যপ্রাচ্যে উত্পাদন পুনরুদ্ধার 2027 সালের দ্বিতীয় কোয়ার্টারে স্থগিত হয়েছে। যুক্তরাষ্ট্রের কৌশলগত মজুদ প্রায় 286.6 মিলিয়ন ব্যারেল, 1980-এর দশকের পর থেকে সর্বনিম্ন। সপ্তাহান্তে প্রকাশিত সপ্তাহান্তের রিপোর্টের আগে, যুক্তরাষ্ট্রের বাণিজ্যিক তেলের মজুদ ছিল 424.5 মিলিয়ন ব্যারেল, রিফাইনারির চলছে 98% অবস্থায়; ডিস্টিলেটের মজুদ পাঁচ বছরের গড়ের তুলনায় 14% কম এবং আগামী সেপ্টেম্বরের মধ্যে 100 মিলিয়ন ব্যারেলের নিচে যেতে পারে বলে পূর্বাভাস দেওয়া হচ্ছে।
ওপেক+ এবং মাসিক রিপোর্ট
ওপেক+ এর সাতটি দেশ 6 সেপ্টেম্বরের বৈঠকে অক্টোবরের কোটাগুলি অপরিবর্তিত রেখে ৬ মাস ধারাবাহিকভাবে উৎপাদন বাড়ানোর পর; পরবর্তী বৈঠক হবে 4 অক্টোবর। বৃহস্পতিবার প্রকাশিত ওপেকের মাসিক রিপোর্টে 2026 সালের চাহিদার পরিসীমা নির্ধারণ করছে আগস্ট মাসের চাহিদার পূর্বাভাসের হ্রাসের পরে 0.58 মিলিয়ন ব্যারেল/দিন। আন্তর্জাতিক শক্তি সংস্থা তৃতীয় প্রান্তিকে 1.8 মিলিয়ন ব্যারেল/দিনের ঘাটতির সাথে 1.6 মিলিয়ন ব্যারেল/দিনের বিশ্বব্যাপী চাহিদার হ্রাসের আশা করছে এবং 8.3 মিলিয়ন ব্যারেল/দিনের উৎপাদন অতীতে কেন্দ্রের দিকে ফিরে এসেছে, অপরিবর্তিত।
রেড সী: হুথিদের জাজান রিফাইনারি লক্ষ্য করে হামলা তেলের রপ্তানির জন্য দ্বিতীয় ফ্রন্ট খুলে দিয়েছে
যখন বাজার হরমুজের দিকে মনোযোগ কেন্দ্রীভূত করছে, ইয়েমেনের হুথিরা 7-8 সেপ্টেম্বর সৌদি আরামকোর 400,000 ব্যারেল/দিন ক্ষমতার জাজান তেল শোধনাগারে ড্রোন এবং মিসাইল হামলা চালায় এবং জাজান ও আবহাতে রিজার্ভ পায়ের উপরও হামলা চালায়। কারখানাটি বন্ধ হয়ে গেছে, রিয়াদের নেতৃত্বাধীন জোট ‘হুমকির উৎসের বিরুদ্ধে প্রতিক্রিয়া জানাতে’ প্রতিজ্ঞা করেছে। একসাথে, হুথিরা মোখা বন্দরের কাছে লড়াই করছে, বাব-এল-ম্যান্ডেবের উপকূলের দিকে অগ্রসর হচ্ছে।
এই ফ্রন্টের বৈশ্বিক শক্তির জন্য অর্থাৎ হরমুজ বন্ধ হলে সৌদি আরব ‘পূর্ব–পশ্চিম’ পাইপলাইনের মাধ্যমে এক্সপোর্ট উন্মুক্ত করেছে ইয়ানবুতে, যেখানে জুন মাসে রাজ্যের 90% -এর বেশি সামুদ্রিক সরবরাহ এসেছে। হুথি কর্তৃক ঘোষিত আমদানির কারণে এশীয় দলের সরবরাহ সুয়েজ হয়ে পুনরবণ্টন করা হয়, সফরের সময় 30 দিনের মধ্যে বাড়িয়ে দেয় এবং ভাড়া খরচ বৃদ্ধি করে। ইয়ানবুর জন্য থ্রেটটি হলো মধ্যপ্রাচ্যের তেলের জন্য পোল্ডারি বৃহত্তম ডাইভারজিসিটির হুমকি।
ইউরোপের গ্যাস বাজার: TTF €80 এর উপরে, স্টোরেজ 67% — 15 বছরের মধ্যে সবচেয়ে খারাপ শীতকালীন শুরু
ফ্রন্টলাইন TTF বৃহস্পতিবার €80.3-80.8 মেগাওয়াট ঘণ্টা (প্রতি 1000 ঘনমিটারের জন্য প্রায় $985) এ ব্যবসা করছে, যা 2023 সালের শীতকালে €80 এর উপরে প্রথমবারের মতো। সংঘাত শুরু হওয়ার পর থেকে মূল্য প্রায় 150% বেড়েছে, বছরের শুরু থেকে 120% এরও বেশি। ব্রিটিশ NBP 200 পেন্সের কাছে চলে এসেছে। বৃদ্ধির গতি:
- পারস্য উপসাগরে ট্যাঙ্কারগুলির উপর হামলা এবং কাতার থেকে এলএনজি রপ্তানি অব্যাহত রয়েছে;
- জেকএম–টিটিএফ স্প্রেড প্রসারিত হচ্ছে, যা স্পট পার্টিগুলি এশিয়ার দিকে টেনে নিয়ে যাচ্ছে;
- রেকর্ড কম মজুদ: 9 সেপ্টেম্বরের জন্য ইউরোপের স্টোরেজ 67.33% (71.87 বিলিয়ন ঘনমিটার) পূর্ণ হয়েছে, পাঁচ বছরের গড় প্রায় 84%।
দেশগুলোর মধ্যে ভ্যানেসি বাজারে বাধার মুখে রয়েছে: জার্মানি 53%, অস্ট্রিয়া 67%, ফ্রান্স 71%, ইতালি 83%। ইউরোপীয় অপারেটররা গ্যাসের জল পাঠানোর জন্য রেকর্ড গতিতে কাজ করছে, কিন্তু চতুর্থ বছরের সর্বাধিক দামে। বিপরীতে, মার্কিন বাজারে, হেনরি হাব $2.8 প্রতি মিম্ব পৌঁছেছে — যুক্তরাষ্ট্র থেকে এলএনজি রপ্তানিকারকদের জন্য ট্রান্সঅ্যাটলান্টিক আর্বিট্রাজ ঐতিহাসিক মাত্রায় পৌঁছেছে।
এলএনজি এবং কয়লা: কাতারী ফাঁক আটলান্টিক এবং কয়লায় উৎপাদন দ্বারা বন্ধ হচ্ছে
রাস-লাফফান কমপ্লেক্সের ক্ষতি কাতারের প্রায় 17% রপ্তানি ক্ষমতাকে বন্ধ করে দিয়েছে; পুরোপুরি পুনরুদ্ধারের ফলে প্রায় 5 বছরের জন্য $20 বিলিয়ন আয়ের ক্ষতি হবে। হরমুজের পরে প্রায় 15টি পূর্ণ এলএনজি ট্যাঙ্কার স্থবির, দু’টি এখনও বন্দরে লোড হচ্ছে — বাজার খালি জাহাজগুলির বাড়িতে ফিরে আসাকে নতুন শিপিং করার সম্ভাব্য প্রস্তুতি হিসাবে মূল্যায়ন করছে, তবে প্রণালি অতিক্রম করার আগে এটি একটি সংকেত মাত্র, সরবরাহ নয়।
কয়লা সেক্টরের জন্য এলএনজি সংকট অপ্রত্যাশিত চাহিদার একটি উইন্ডোকে পরিস্থিতি করে। ইউরোপ এবং এশিয়ায় গ্যাস থেকে কয়লায় স্যুইচ করার পরিমাণ 40-60 মিলিয়ন টন অনুমান করা হচ্ছে; দক্ষিণ কোরিয়ার কয়লাভিত্তিক উত্পাদন 40% এর কাছাকাছি বেড়েছে, জাপানে 11% এরও বেশি। নিউক্যাসলের কোটেশন প্রায় $130 প্রতি টনে রাখা হচ্ছে ইন্দোনেশিয়ার সরবরাহের ব্যাঘাত দ্বারা সমর্থিত, এবং 2026 সালে বিশ্বব্যাপী কয়লার চাহিদা প্রায় 3% বৃদ্ধি পেতে পারে — 9.1 বিলিয়ন টনে।
পেট্রোলিয়াম পণ্যের ও রিফাইনারি: প্রক্রিয়াকরণের মার্জিন বাড়ছে, রাশিয়া অভ্যন্তরীণ বাজারকে ম্যানুয়ালি নিয়ন্ত্রণ করছে
গ্লোবাল মিডিয়াম ডিস্টিলেটের বাজার সবচেয়ে সংকীর্ণ সেগমেন্ট: এশিয়া এবং ইউরোপে ডিজেল এবং জেট ফুয়েলের ঘাটতি ক্রেক স্প্রেডকে দীর্ঘ সময়ের সর্বোচ্চ অবস্থায় ধরে রাখছে, এবং পড়ন্ত পরিকল্পনা মার্কিন রিফাইনারিতে সরবরাহকে অন্তর্ভুক্ত করছে। জাজান দেশ থেকে 200,000 ব্যারেলের বেশি রপ্তানি ডিজেলের এবং ন্যাপ্থার শূন্যতা সরিয়ে ফেলছে।
রাশিয়ায়, অভ্যন্তরীণ বাজারের পেট্রোলিয়াম পণ্য ম্যানুয়ালি চলছে:
- ফেব্রুয়ারির 31 জানুয়ারি 2027 পর্যন্ত পেট্রোলিয়াম আমদানির একটি পূর্ণ নিষেধাজ্ঞার সময়সীমা এসেছে, বাণিজ্যিক বিক্রির মানদণ্ড 10% এ কমে গেছে (যার মধ্যে 8% হবে ঠিকানা-বাণিজ্য), যা কার্যত মুক্ত বাজারকে মাত্র 2%-এর মুক্ত উত্পাদন ছেড়ে দেয়;
- বাণিজ্য সূচক পারদর্শিতার বিচিত্র দিকে হ্রাস পাচ্ছে: 8 সেপ্টেম্বর সেন্ট পিটার্সবার্গ স্টক এক্সচেঞ্জে Aи-92 এ গড় মূল্য 69.2 হাজার রুবেল/টন, Aи-95 71.8 হাজার রুবেল/টন, ব্যবসায়ের পরিমাণ প্রতি সেশনে 11.6 হাজার টন, যা স্বাভাবিকের তিন ভাগের একটি কম;
- কারণ হলো ড্রোন হামলাগুলির কারণে রিফাইনারিতে মাইলের পর মাইল দীর্ঘ পেছনে পড়ে যাওয়া; বেস থেকে মূল্য ভিন্নতা 25 হাজার রুবেল/টন পৌঁছা;
- অভ্যন্তরীণ বাজারের ঘাটতি ভারত থেকে 400,000 টন মাসে বেনজিনের সামুদ্রিক আমদানির মাধ্যমে পূর্ণ করা হচ্ছে।
বিদ্যুৎ এবং নবায়নযোগ্য শক্তি: শক্তি সংগ্রহের একমাত্র পূর্বাভাসযোগ্য প্রবণতা
কাঁচামালের বিশৃঙ্খলার মধ্যে, বিদ্যুৎ খাতে কাঠামোগত শিফট অনেক কিছু ত্বরান্বিত হচ্ছে। 2026 সালে বিশ্বব্যাপী বিদ্যুতের চাহিদা 3.6% বেড়ে যাবে, যা ডেটা কেন্দ্রগুলি, বৈদ্যুতিক পরিবহন এবং শীতলকরণের উপর নির্ভরশীল এবং নবায়নযোগ্য শক্তিগুলি প্রথমবারের মতো বিশ্ব উত্পাদনে কয়লাকে অতিক্রম করেছে। সৌর শক্তি প্রায় 600 টিডব্লিউএইচ যোগ করছে এবং জলবিদ্যুৎ পর পরে দ্বিতীয় স্থানে চলে আসছে। তবে স্বল্পমেয়াদী দুর্বলতা অব্যাহত রয়েছে: ইউরোপে বাতাসের অংশ প্রতি সপ্তাহের শুরুতে চাহিদার 15% এর নিচে নেমে এসেছিল, যা সরাসরি গ্যাস এবং বিদ্যুতের দাম বৃদ্ধিতে প্রতিফলিত হচ্ছে। TTF তে প্রতি ইউরো বৃদ্ধি নিষ্কাশনকারী, নেটওয়ার্ক বিনিয়োগ এবং দীর্ঘমেয়াদী “সবুজ” বিদ্যুৎ চুক্তির অর্থনৈতিক গুণগত মান বাড়ায়।
ক্যালেন্ডার: শুক্রবার পেট্রোলিয়াম খাতের অংশগ্রহণকারীদের কী দেখতে হবে
- ওপেকের মাসিক প্রতিবেদনে এবং যুক্তরাষ্ট্রের বিদ্যুৎ মন্ত্রণালয়ের তেল, গ্যাস এবং ডিস্টিলেটের মজুদ সম্পর্কিত পিছিয়ে পড়া রিপোর্টের প্রতিক্রিয়া।
- যুক্তরাষ্ট্রে আগস্ট মাসের জন্য বিভব তথ্য: কাঁচামালের শক ফেডারেল রিজার্ভের বক্তব্য কঠোর করার সম্ভাবনাকে বাড়িয়ে দেয়, যা তেলের জন্য স্পেকুলেটিভ চাহিদাকে নিয়ন্ত্রণ করে।
- ইয়েমেনের জোটের বিবৃতি এবং ইয়ানবুর স্থানের সম্পর্কে যেকোন সংকেত।
- ইউরোপীয় স্টোরেজে গ্যাসের বৃদ্ধি এবং স্পট এলএনজির জন্য JKM–TTF স্প্রেডের গতিবিধি একটি ইঙ্গিত হিসাবে।
- সেন্ট পিটার্সবার্গের স্টক এক্সচেঞ্জে সপ্তাহের সমাপ্তি এবং রুশ নিয়ন্ত্রকদের পার্টনার শেয়ারের উপর সিদ্ধান্ত এবং জ্বালানি আমদানির উপর সিদ্ধান্ত।
বিন্দুমহল এবং শক্তি খাতের বিনিয়োগকারীদের এবং কোম্পানির জন্য ঝুঁকিগুলি
- তেল। $100 স্তর প্রতিরোধ থেকে সমর্থনে রূপান্তরিত হয়; চতুর্থাংশের জন্য পরিকল্পনা পরিসীমা — $85 থেকে $120, যদি নতুন আক্রমণ ঘটে।
- গ্যাস। ইউরোপ শীতকালীন আবহাওয়ায় ইতিহাসে সবচেয়ে কম স্টক নিয়ে প্রবেশ করে; যদি শীত শীতল হয় তবে TTF এর কোটেশন €90–100 মেগাওয়াট ঘণ্টায় একটি মৌলিক, না একটি স্ট্রেস কৌশল হয়ে যাবে।
- কয়লা। উত্তর-পূর্ব এশিয়া এবং ইউরোপের একটি অংশ কাতারের এলএনजी মারাত্মকভাবে পুনরুদ্ধার না হওয়া পর্যন্ত অন্তত 2027 সালের বসন্ত পর্যন্ত উঁচু ইউটিলাইজেশনের খরচ বজায় রাখবে।
- পেট্রোলিয়াম পণ্য এবং রিফাইনারি। ক্রেক স্প্রেডগুলি সংকট অঞ্চলের বাইরে প্রক্রিয়াকরণকারীদের মার্জিন উপস্থাপন করে; রাশিয়ায় লাভ স্বাধীন পেট্রোল স্টেশনের থেকে উল্লিখিত কোম্পানির কাছে স্থানান্তরিত হচ্ছে।
- নবায়নযোগ্য শক্তি এবং বিদ্যুৎ। সৌর এবং বায়ু উত্পাদনে পুঁজির দীর্ঘমেয়াদী পরিবহন, স্টোরেজ এবং নেটওয়ার্কগুলি আধিক্যগুলি হয়ে উঠেছে, সব জায়গের অন্তর্ভুক্তভাবে অস্তিত্বরত বিনিয়োগ ধারনা।
বিশ্বের পেট্রোলিয়াম এবং শক্তি বাজারের দিনের সিদ্ধান্ত: দুটি সমুদ্রের চোকপয়েন্ট।— হরমুজ এবং বাব-এল-ম্যান্ডেব— একসাথে আগুনের শিকার হয়েছে এবং তাদের অবস্থা, না ওপেক+ এর কোটা এবং না ম্যাক্রো স্ট্যাটিস্টিকস, পরবর্তী সপ্তাহগুলিতে তেল, গ্যাস এবং বিদ্যুতের মূল্য নির্ধারণ করবে। তেল এবং পেট্রোলিয়াম খাতে অংশগ্রহণকারীদের জন্য এটি অত্যন্ত গুরুত্বপূর্ণ যে কৌশলগত পরিকল্পনা, সরবরাহের যথাযথ বিতরণ এবং হেজিং ডিসিপ্লিন রাখবে।