তেলের বাজার: কূটনীতি দামে চাপ সৃষ্টি করছে, ভূরাজনীতি প্রিমিয়াম ধরে রেখেছে
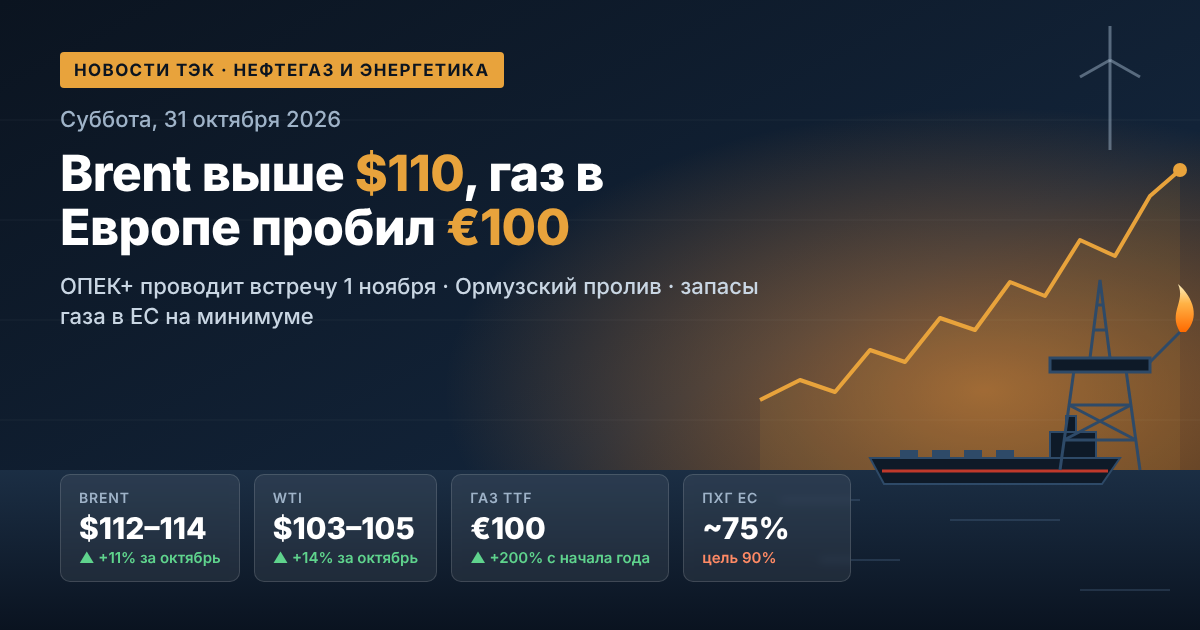
মঙ্গলবারের পরবর্তী সময়ে জানুয়ারি মাসের ব্রেন্ট ফিউচার $110 প্রতি ব্যারেলের নিচে নেমেছিল, যখন ডিসেম্বর মাসের কাছাকাছি চুক্তি $114–116-এর জন্য বাণিজ্য করা হচ্ছিল। এই চুক্তির মধ্যে ফারাক একটি গভীর পেছনের দিকে প্রবাহের চিত্র তুলে ধরে: বাজার তাত্ক্ষণিক তেলের সরবরাহের জন্য একটি বড় প্রিমিয়াম প্রদান করছে। WTI প্রায় $101 সমর্থিত, Brent-WTI স্প্রেড প্রায় $9 এ সংকুচিত হয়েছে।
তেলের দাম নির্ধারণকারী মূল কারণসমূহ:
- কূটনৈতিক ট্র্যাক। সৌদি আরব, তুরস্ক এবং পাকিস্তানের প্রতিনিধিদল সপ্তাহের শুরুতে তেহরানে আলোচনা করেছে, পক্ষগুলো যোগাযোগ অব্যাহত রাখার শর্তে একমত হয়েছে। এটি সামরিক উত্তেজনার সময় বিক্রেতাদের জন্য একটি গুরুত্বপূর্ণ যুক্তি।
- মার্কিন রাজনৈতিক ক্যালেন্ডার। ওয়াশিংটন পূর্বে জানিয়েছে যে ৩ নভেম্বরের মধ্যবর্তী নির্বাচনের আগে ইরানে নতুন হামলার পরিকল্পনা নেই, যা সাময়িকভাবে আকস্মিক উত্ক্ষেপণের ঝুঁকি কমায়।
- মৌলিক অর্থনৈতিক নীতি। ফেডারেল রিজার্ভ সেপ্টেম্বরে তিন বছরের মধ্যে প্রথমবারের মতো সুদের হার বাড়িয়েছে, এবং দামি তেল মুদ্রাস্ফীতি চাপ বাড়াচ্ছে এবং ভবিষ্যতে আরও কঠোর হতে আশা করছে, যা মিয়ানকৃত অ্যাসেটের জন্য চাহিদা কমায়।
- প্রযুক্তিগত চিত্র। দাম বার্ষিক সীমার শীর্ষে স্থিতিশীল; কিছু বিশ্লেষক সংশোধনের অনুমতি দেয়, যখন নতুন উত্তেজনায় $120 এ গতির বিকল্প অনুমোদন করা হয়।
হরমুজ প্রণালী এবং পার্সিয়ান গালফ: তেলের সরবরাহের জন্য শারীরিক ঝুঁকি
কূটনৈতিক সংকেত সত্ত্বেও, অবকাঠামোগত ঝুঁকিগুলি নজিরবিহীন থেকে গেছে। গত সপ্তাহে ইরান এক রাতের মধ্যে সাতটি ট্যাংকারের ক্ষতির কথা জানিয়েছে, এবং IRGC “অননুমোদিত” দক্ষিণ রুটে মাইন পেতে ঘোষণা করেছে যেখানে দুইটি সুপার ট্যাংকার ৪.৫ মিলিয়ন ব্যারেলের বেশি পণ্যের সাথে উড়িয়ে গেছে। ইয়েমেনের হুথিরা সৌদি আরামকোর স্থাপনার উপর হামলা চালিয়ে যাচ্ছে, কোম্পানি পূর্ব প্রদেশে তাদের সদর দপ্তর থেকে কর্মীদের সরিয়ে নিয়েছে।
তবে, মধ্যপ্রাচ্য থেকে তেলের রপ্তানি একটি প্যারাডক্সিক্যালভাবে পুনরুদ্ধার ঘটেছে: জাহাজ ট্র্যাকিংয়ের তথ্যানুযায়ী, ১৮ অক্টোবর পর্যন্ত সপ্তাহে এটি ২৪ মিলিয়ন ব্যারেল প্রতিদিনের বেশি হয়েছে — পূর্ব যুদ্ধের স্তরের উপরে। সৌদি আরামকো পাইপলাইনের মাধ্যমে প্রণালীকে বাদ দিয়ে রেড সি বন্দরে তিন গুণেরও বেশি বাড়ানোর জন্য কার্যক্রম ভারী করেছে, তবে সামরিক ঝুঁকির জন্য বীমার খরচ এখনও জাহাজের মূল্য প্রায় 3%।
OPEC+: কাগজে কোটা এবং ১ নভেম্বরের বৈঠক
অ্যালায়েন্সের সাতটি বিখ্যাত সদস্য — সৌদি আরব, রাশিয়া, ইরাক, কুয়েত, কাজাখস্তান, আলজেরিয়া এবং ওমান — দ্বিতীয় মাসের জন্য লক্ষ্যযুক্ত উৎপাদন মাত্রা বজায় রেখেছে। এর-রিয়াদের কোটা ১০.৫ মিলিয়ন ব্যারেল দৈনিক, রাশিয়ার ৯.৯ মিলিয়ন। তবে, আগস্টে গ্রুপের বাস্তব উৎপাদন প্রায় ২৫ মিলিয়ন ব্যারেল দৈনিক ছিল, যা প্রায় ৫ মিলিয়ন পূর্ব যুদ্ধের স্তরের নিচে। পরবর্তী বৈঠক ১ নভেম্বর অনুষ্ঠিত হতে যাচ্ছে; বাজার ২০২৭ সালের আগে কোটা পরিবর্তনের অপেক্ষায় নেই, কারণ যুদ্ধ সদস্য দেশগুলোর উৎপাদন ক্ষমতার পর্যালোচনা বিলম্বিত করেছে। রাশিয়ার ইউরাল এবং ব্রেন্টের মধ্যে ডিসকাউন্ট $8–15 প্রতি ব্যারেল।
গ্যাস বাজার: ইউরোপ ১৫ বছরের মধ্যে সর্বনিম্ন মজুদ নিয়ে শীত মৌসুমে প্রবেশ করছে
নভেম্বর মাসের TTF ফিউচার সোমবার $1133 প্রতি হাজার ঘনমিটারে উঠেছিল — ডিসেম্বর ২০২২ সালের পর সর্বাধিক। মঙ্গলবারের মধ্যে দাম প্রায় $1100 এ সংশোধিত হয়েছে, এবং ডিসেম্বর মাসের চুক্তি প্রায় €96 প্রতি MWh বাণিজ্য করা হচ্ছিল। এটি গত শীতের গড় স্তরের প্রায় তিনগুণ।
গ্যাসের দামে বৃদ্ধির মূল চালকসমূহ:
- পার্সিয়ান গালফে LNG এর অভাব। এই অঞ্চলের সরবরাহ, যা বিশ্ব প্রাকৃতিক গ্যাসের প্রায় 20% নিশ্চিত করেছে, তা ব্যাপকভাবে হ্রাস পেয়েছে; দুটি কাতারি লিকুইফাইং লাইন, যার ক্ষমতা 12.8 মিলিয়ন টন বছরব্যাপী, তিন বছরের জন্য বন্ধ হয়ে গেছে।
- জঙ্গিবাহিকে কম মজুদ। EU-এর গ্যাসাগার প্রায় ৭৪.৯% পূর্ণ (প্রায় 80 বিলিয়ন ঘনমিটার) — পাঁচ বছরের মানের ১৪-১৫ শতাংশ বিনিয়োগ কম। ইউরোপীয় কমিশন ইতিমধ্যে ১ ডিসেম্বর পর্যন্ত ৯০% থেকে ৮০% কমানোর লক্ষ্য নির্ধারণ করেছে।
- এশিয়ার সাথে প্রতিযোগিতা। ইউরোপীয় ক্রেতাদের স্পট LNG আদেশ নিয়ে অতিরিক্ত দিতে হয়।
- আবহাওয়া ফ্যাক্টর। শীতল আবহাওয়া বেশ কয়েকটি ইউরোপীয় দেশকে স্বাভাবিক সময়ের আগে গ্যাস নিতে বাধ্য করেছে।
বিশ্লেষকরা শীতল শীতকালে পিক মাসগুলোতে $1200–1400 প্রতি হাজার ঘনমিটার দামের বৃদ্ধির সম্ভাবনা অনুমান করছেন।
মস্কোতে GAS EXPORTER COUNTRIES FORUM-এর শীর্ষ সম্মেলন: বিশ্ব গ্যাস বাজারের জন্য সংকেত
ভ্লাদিমির পুতিন, গ্যাস রপ্তানিকারক দেশগুলোর ফোরামে বক্তব্য দেওয়ার সময় শিল্পে গুরুতর বিশৃঙ্খল ঘটনার কথা উল্লেখ করেছেন এবং ইউরোপীয় ভোক্তাদের জন্য ব্যয় বৃদ্ধি রাশিয়ান জ্বালানীর অবসর গ্রহণের সাথে যুক্ত করেছেন। মূল কিছু বক্তব্যের মধ্যে রয়েছে:
- মধ্য শতাব্দীর মধ্যে গ্যাসের বৈশ্বিক চাহিদা বছরে ৫.৫ ট্রিলিয়ন ঘনমিটারে পৌঁছাতে পারে, আন্তর্জাতিক বাণিজ্য ১.৭ ট্রিলিয়ন ঘনমিটার পৌঁছাতে পারে;
- বাজার স্থিতিশীল করতে ঝগড়া বন্ধ এবং নিষেধাজ্ঞা প্রত্যাহার করা প্রয়োজন;
- উৎপাদকদের জন্য স্থিতিশীলতা দ্বিগুণ স্পটমূল্যের চেয়ে গুরুত্বপূর্ণ;
- রাশিয়া আর্কটিক অঞ্চলে আমেরিকান অংশীদারদের সাথে যৌথ কাজ করার সুযোগ পর্যালোচনা করছে।
গতকালের ক্রেমলিন ইউরোপে গ্যাসের রপ্তানি পুনরুজ্জীবনের আলোচনা করতে আগ্রহী ক্রেতাদের উপস্থিতির আগ্রহে জানিয়েছিল।
তেল পণ্য এবং রিফাইনিয়ারী: ডিজেলের অভাব এবং রাশিয়ায় নিয়ন্ত্রণ
বিশ্বের তেল পণ্যের বাজার কাঁচা তেলের বাজারের তুলনায় উল্লেখযোগ্যভাবে চাপের মধ্যে রয়েছে। আমেরিকায় মজুত এবং ডিজেলের ফিউচার প্রতি গ্যালনে প্রায় $4.9 বাণিজ্যিত হয় — গত বছরের স্তরের তুলনায় দ্বিগুণেরও বেশি। মাঝারি ডিস্টিলেটের অভাব রিফাইনিং মার্জিন সমর্থন করে এবং এসপিএদের জন্য লাভজনক।
রাশিয়ায় ৩১ জানুয়ারী ২০২৭ পর্যন্ত পেট্রোল, ডিজেল এবং জাহাজের জ্বালানীর রপ্তানির উপর সম্পূর্ণ নিষেধাজ্ঞা কার্যকর রয়েছে। বছরের শুরু থেকে পেট্রোলের খুচরা দাম প্রায় ২০.৫% বাড়লেও ডিজেলের দাম ১৩.৪% বৃদ্ধি পেয়েছে। অক্টোবর মাসের মধ্যের পরিসংখ্যানে, পেট্রোলের গড় দাম ৭৮ রুবেল প্রতি লিটারে কমেছে, তবে পরিস্থিতি এখনও ঝুঁকিপূর্ণ: রিফাইনারী মাক্সিমাম লোডে চলছে, পরিকল্পিত মেরামত পিছিয়ে দেওয়া হয়েছে, এবং প্রক্রিয়াকরণের তথ্য গোপন রাখা হয়েছে।
বিদ্যুৎ এবং নবায়নযোগ্য শক্তি: শক্তি সংকট শক্তি রূপান্তরকে ত্বরান্বিত করে
দামি জীবাশ্ম জ্বালানী নবায়নযোগ্য শক্তির পক্ষে অর্থনৈতিক যুক্তি বাড়াচ্ছে। ২০২৬ সালের বসন্তে, পবন ও সূর্যের উৎপাদন প্রথমবারের মতো বিশ্বব্যাপী গ্যাস থেকে অতিক্রম করেছে, ২২% বিদ্যুৎ উত্পাদন করছে গ্যাসের ২০% এর বিপরীতে। মার্কিন যুক্তরাষ্ট্রে, বছরের শেষে ৮৬ গিগাওয়াট নতুন ক্ষমতার রেকর্ড মূল্যের প্রত্যাশা করা হচ্ছে, যার ৯০% এরও বেশি সূর্য ও বায়ুর স্টেশনের জন্য হবে। ইন্দোনেশিয়া, দক্ষিণ কোরিয়া এবং অন্যান্য বেশ কয়েকটি দেশ নবায়নযোগ্য শক্তি বিকাশের কর্মসূচি ত্বরান্বিত করছে, এটি শক্তি নিরাপত্তা এবং এলএনজি আমদানি নির্ভরতা হ্রাসের একটি উপায় হিসাবে দেখছে।
কোল: এশিয়ার চাহিদা দামে সমর্থন করে
গ্যাসের উচ্চ দামের কারণে উত্তর-পূর্ব এশিয়ার শক্তি ব্যবস্থার কিছু অংশ কয়লায় রূপান্তরিত হচ্ছে। অক্টোবর মাসে অস্ট্রেলিয়ার নিউক্যাসেলে শক্তি কয়লা দাম তিন বছরের সর্বোচ্চ চূড়ায় পৌঁছেছে, ২০২৬ সালের জন্য গড় মূল্য প্রায় $130 প্রতি টন FOB। তবুও পুনর্নবীকরণযোগ্য শক্তির উন্নয়ন আমদানি সীমিত করে: এই বছরের জন্য চীন, ভারত এবং জাপানের কয়লা আমদানির পূর্বাভাষ কমে গেছে।
ম্যানেজারদের জন্য গুরুত্বপূর্ণ: সপ্তাহের মূল দিকনির্দেশ
- ইরান নিয়ে আলোচনা - তেল এবং এলএনজির জন্য প্রধান ফ্যাক্টর; অগ্রগতি কিছু ভূরাজনৈতিক প্রিমিয়াম কমাতে পারে।
- মার্কিন তেলের মজুত সম্পর্কে সাপ্তাহিক তথ্য - চাহিদা ও সরবরাহের ভারসাম্যের সংকেত।
- ইসিবির সিদ্ধান্ত - ইউরো এবং গ্যাসের মূল্যে প্রভাব।
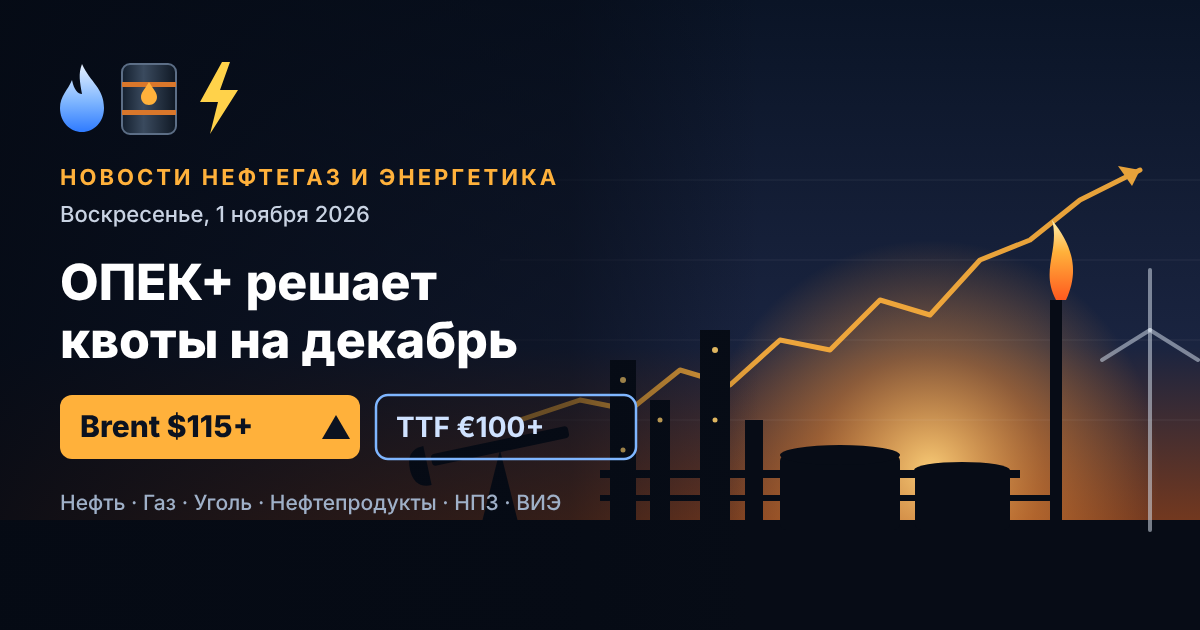
- OPEC+ এর বৈঠক ১ নভেম্বর - মৌলিক দৃশ্যকল্প কোটা বজায় রাখার দাবি করে।
- মার্কিন নির্বাচন ৩ নভেম্বর - ওয়াশিংটনের আন্তর্জাতিক কৌশলে পরিবর্তনের ঝুঁকি।
- আবহাওয়া এবং গ্যাসের পুনর্নবীকরণের গ্যাসে নির্বাচনের পরিস্থিতি - গ্যাস ও বিদ্যুতের শীতকালীন দাম নির্দেশনার সূচক।
তেল ও গ্যাসের বাজার উচ্চ উদ্বায়িত্বের অবস্থায় রয়েছে, যেখানে কূটনৈতিক খবর এবং পার্সিয়ান গালফে দুর্ঘটনাগুলি একটি সেশনে দামে কয়েক শতাংশ পরিবর্তন করতে সক্ষম হয়। তেলের, গ্যাসের এবং জ্বালানি কোম্পানির জন্য, পাশাপাশি মৌলিক খাতের বিনিয়োগকারীদের জন্য, আগামী দুই সপ্তা বর্তমান দামের স্তরের স্থিতিশীলতার একটি পরীক্ষায় পরিণত হবে শীত মৌসুমের শুরুতে।