তেল, গ্যাস ও জ্বালানি খাতের সংবাদ ৩১ অক্টোবর ২০২৬ তারিখে দেখায়, বিশ্ব জ্বালানি খাত অত্যন্ত উচ্চ মূল্যে শীতকালে প্রবেশ করছে। ব্রেন্ট অয়েল ব্যারেলপ্রতি ১১০ ডলারের উপরে রয়েছে, হরমুজ প্রণালীতে ট্যাংকারে হামলা অব্যাহত আছে। ২০২২ সালের পর প্রথমবারের মতো ইউরোপীয় গ্যাসের দাম মেগাওয়াট-ঘণ্টাপ্রতি ১০০ ইউরোতে পৌঁছেছে, এবং ওপেক+ ডিসেম্বরের কোটা নিয়ে আলোচনার প্রস্তুতি নিচ্ছে। নিচে সপ্তাহের 주요 পণ্য ও জ্বালানি বাজারের ঘটনাবলি এবং বিনিয়োগকারী, তেল ও জ্বালানি কোম্পানিগুলোর জন্য এর তাৎপর্য দেওয়া হলো।
জ্বালানি বাজারে সপ্তাহের মূল সংখ্যা
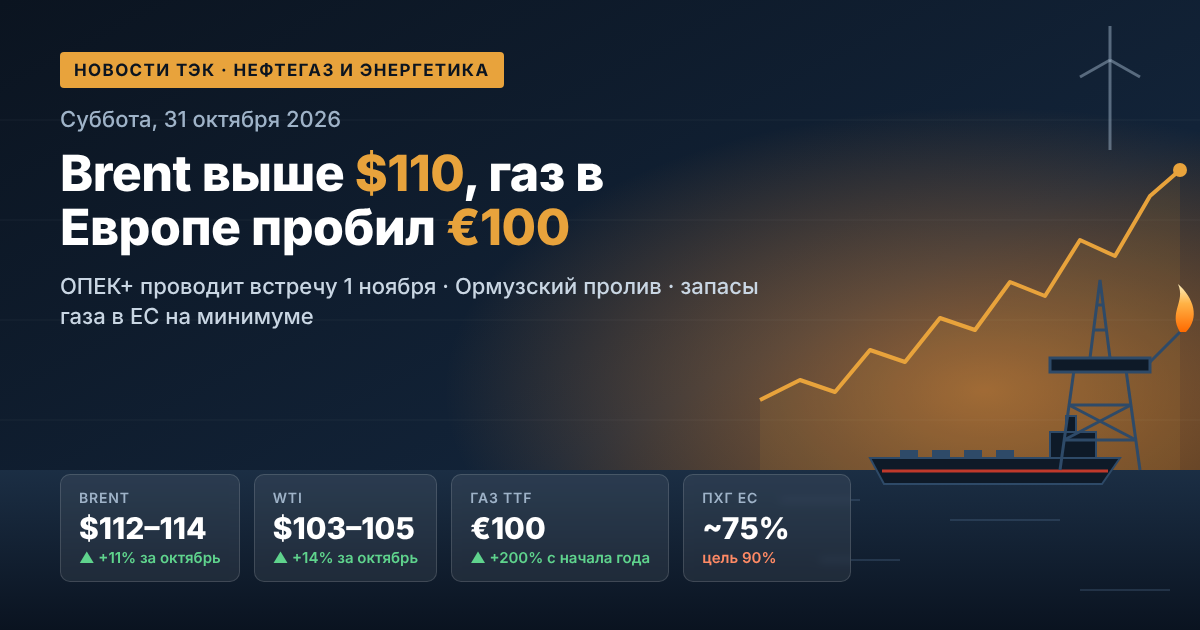
- ব্রেন্ট অয়েল (জানুয়ারি ফিউচার): ব্যারেলপ্রতি ১১২–১১৪ ডলার, শুক্রবার দিনের মধ্যে ১১৪.০৬ ডলার পর্যন্ত উঠেছিল।
- WTI: ব্যারেলপ্রতি প্রায় ১০৩–১০৫ ডলার, ব্রেন্টের সঙ্গে ব্যবধান কমে প্রায় ৯ ডলারে দাঁড়িয়েছে।
- অক্টোবরে বৃদ্ধি: ব্রেন্ট প্রায় ১১%, WTI ১৪% বেড়েছে।
- TTF গ্যাস: মেগাওয়াট-ঘণ্টাপ্রতি প্রায় ১০০ ইউরো, বছরের শুরু থেকে দাম ২০০%-এর বেশি বেড়েছে।
- ইইউ মজুত ভাণ্ডারে গ্যাসের মজুত: প্রায় ৭৫%, যেখানে ১ নভেম্বরের স্বাভাবিক লক্ষ্যমাত্রা ৯০%।
তেল বাজার: ভূরাজনৈতিক প্রিমিয়াম আবার বাড়ছে
বৃহস্পতিবার সন্ধ্যায় তেলের দাম কমেছিল: মধ্যপ্রাচ্য সংঘাত কূটনৈতিকভাবে সমাধানের নতুন প্রচেষ্টায় বাজার প্রতিক্রিয়া দেখিয়েছিল এবং ব্রেন্ট প্রায় ১১০ ডলারে নেমেছিল। শুক্রবার সকালে হরমুজ প্রণালীতে ট্যাংকারে হামলার খবরের পর দর পতন পুষিয়ে নিয়েছে। বিনিয়োগকারীরা দেখেছেন, কাঁচামাল সরবরাহের হুমকি কোথাও যায়নি।
পরিস্থিতি পরস্পরবিরোধী। মধ্যপ্রাচ্য থেকে তেল রপ্তানি যুদ্ধপূর্ব পর্যায়ের প্রায় ৮০%-এ ফিরে এসেছে, এবং হরমুজ প্রণালী দিয়ে প্রবাহ বেড়ে প্রতিদিন ১০.৯ মিলিয়ন ব্যারেলে দাঁড়িয়েছে। একই সঙ্গে অক্টোবরের শুরু থেকে প্রণালী ও সংলগ্ন জলসীমায় জাহাজে ২৮টিরও বেশি হামলা রেকর্ড করা হয়েছে। তাই বাজারে ভৌত কাঁচামাল বেশি, কিন্তু ঝুঁকি প্রিমিয়াম উচ্চই রয়েছে।
আগামী সপ্তাহগুলোতে তেলকে প্রভাবিত করবে যা
- মার্কিন যুক্তরাষ্ট্র ও ইরানের মধ্যে পরোক্ষ আলোচনার অগ্রগতি, পাশাপাশি রিয়াদ ও তেহরানের যোগাযোগ।
- হরমুজ প্রণালীতে নৌচলাচলের নিরাপত্তা ও ট্যাংকার বীমার খরচ।
- ইসরায়েলে সংসদীয় নির্বাচন ও মার্কিন যুক্তরাষ্ট্রে নির্বাচন, যার কারণে অস্থিরতা বাড়তে পারে।
- চাহিদার পূর্বাভাস পুনর্মূল্যায়ন: ওপেক ২০২৬ সালে বিশ্ব তেল ভোগের বৃদ্ধির অনুমান পূর্বের ১.৪ মিলিয়ন ব্যারেল/দিন থেকে কমিয়ে ০.৪ মিলিয়ন ব্যারেল/দিনে নামিয়েছে।
ওপেক+: ১ নভেম্বরের বৈঠক ও ২০২৭ সালের কোটা প্রস্তুতি
রবিবার, ১ নভেম্বর, ওপেক+-এর সাতটি প্রধান দেশ অনলাইন বৈঠক করবে: সৌদি আরব, রাশিয়া, ইরাক, কুয়েত, কাজাখস্তান, আলজেরিয়া ও ওমান। বাজার আশা করছে ডিসেম্বরের উৎপাদন লক্ষ্যমাত্রা অপরিবর্তিত থাকবে। বর্তমান নির্দেশক:
- সৌদি আরব — ১০.৫ মিলিয়ন ব্যারেল/দিন;
- রাশিয়া — ৯.৯ মিলিয়ন ব্যারেল/দিন;
- ইরাক — ৪.৪ মিলিয়ন ব্যারেল/দিন;
- কুয়েত — ২.৭ মিলিয়ন ব্যারেল/দিন;
- কাজাখস্তান — ১.৬ মিলিয়ন ব্যারেল/দিন;
- আলজেরিয়া — ১.০ মিলিয়ন ব্যারেল/দিন, ওমান — ০.৮ মিলিয়ন ব্যারেল/দিন।
সেপ্টেম্বরে জোট ২০২৩ সালের স্বেচ্ছাকৃত 감축ের ১.৬৫ মিলিয়ন ব্যারেল/দিন সম্পূর্ণভাবে বাজারে ফিরিয়ে এনেছিল, কিন্তু বাস্তবে এই আয়তনের বড় অংশই বাজারে আসেনি। আগস্টে সাতটি দেশ প্রায় ২৫ মিলিয়ন ব্যারেল/দিন উৎপাদন করেছিল — যুদ্ধের আগের তুলনায় প্রায় ৫ মিলিয়ন ব্যারেল/দিন কম। বছরের শেষ পর্যন্ত ২০২২ সালের আরও প্রায় ২ মিলিয়ন ব্যারেল/দিন 감축 বলবৎ আছে। বিনিয়োগকারীদের জন্য প্রধান বিষয় — অংশগ্রহণকারীদের উৎপাদন সক্ষমতার মূল্যায়ন: এর ওপরই ২০২৭ সালের ভিত্তি স্তর ও কোটা নির্ভর করে। পূর্ণ মন্ত্রিসভা বৈঠক নির্ধারিত হয়েছে ২৯ নভেম্বর।
গ্যাস ও এলএনজি: ইউরোপ ন্যূনতম মজুত নিয়ে শীতকালে প্রবেশ করছে
ইউরোপের গ্যাস বাজার এখন বিশ্ব জ্বালানি খাতের প্রধান চাপের এলাকা। ২৮ অক্টোবর TTF ফিউচার ২০২২ সালের পর প্রথমবার মেগাওয়াট-ঘণ্টাপ্রতি ১০০ ইউরো ছাড়িয়েছে, শুক্রবারের মধ্যে দাম এই স্তরের আশপাশে স্থিত হয়েছে। প্রধান কারণ:
- এলএনজির ঘাটতি: কাতার নভেম্বরের শেষ পর্যন্ত ফোর্স মেজর অবস্থায় আছে, পারস্য উপসাগরীয় অঞ্চল থেকে সরবরাহ আংশিকভাবে অবরুদ্ধ।
- ভাণ্ডারে নিম্ন মজুত: ইইউতে প্রায় ৭৫%, জার্মানিতে প্রায় ৬১%। বছরের এই সময়ের জন্য এটি পর্যবেক্ষণের পুরো ইতিহাসে সর্বনিম্ন।
- এলএনজি চালানের জন্য এশিয়ার সঙ্গে প্রতিযোগিতা: অক্টোবরের মাঝামাঝি ইউরোপীয় রিগ্যাসিফিকেশন টার্মিনালগুলো গড়ে মাত্র ৩৭% লোডে ছিল।
ইউরোপীয় নিয়ন্ত্রক ACER-এর মূল্যায়ন অনুযায়ী, যুদ্ধ ইতিমধ্যে গ্যাস আমদানিতে ইইউ-এর ব্যয় ১৮–৩৩ বিলিয়ন ইউরো বাড়িয়েছে। ENTSOG সতর্ক করছে: এলএনজির ঘাটতি চলতে থাকলে শীতের শেষে ভাণ্ডারগুলো ৩০%-এর নিচে নেমে যেতে পারে। ইউরোপীয় TTF ও মার্কিন Henry Hub (MMBtu-প্রতি প্রায় ৩ ডলার)之间的 ব্যবধান বেড়ে MMBtu-প্রতি প্রায় ২৭ ডলারে দাঁড়িয়েছে। এটি মার্কিন এলএনজি রপ্তানিকে অত্যন্ত লাভজনক করে তুলেছে।
বিদ্যুৎ ও নবায়নযোগ্য জ্বালানি: সংকট জ্বালানি রূপান্তর ত্বরান্বিত করছে
দামি গ্যাস সঙ্গে সঙ্গে বিদ্যুৎ-ও দামি করে তোলে: পাইকারি বাজারে সর্বোচ্চ চাহিদার সময় দাম সাধারণত গ্যাসচালিত বিদ্যুৎকেন্দ্রগুলো নির্ধারণ করে। কয়েকটি অঞ্চলে সরকার ইতিমধ্যে জ্বালানি সাশ্রয়ের জরুরি ব্যবস্থা চালু করেছে।
একই সঙ্গে সংকট নবায়নযোগ্য জ্বালানি-এর বিকাশকে ত্বরান্বিত করছে। আইইএ-এর পূর্বাভাস অনুযায়ী, ২০২৬ সালে নবায়নযোগ্য জ্বালানি প্রথমবারের মতো কয়লা ছাড়িয়ে বিশ্বের বৃহত্তম বিদ্যুৎ উৎস হবে। সৌরশক্তি উৎপাদন প্রায় ৬০০ টেরাওয়াট-ঘণ্টা বাড়বে, এবং সৌর উৎপাদন বায়ুশক্তিকে ছাড়িয়ে জলবিদ্যুতের পরে দ্বিতীয় বৃহত্তম নবায়নযোগ্য উৎস হবে। ইউরোপ ও এশিয়ার জ্বালানি আমদানিকারকদের জন্য নিজস্ব নবায়নযোগ্য উৎপাদন 점점 더 জ্বালানি নিরাপত্তার বিষয় হয়ে উঠছে।
কয়লা: দামি গ্যাস চাহিদা ধরে রেখেছে
মেগাওয়াট-ঘণ্টাপ্রতি গ্যাসের দাম প্রায় ১০০ ইউরো হলে ইউরোপ ও এশিয়ার বিদ্যুৎ কোম্পানিগুলো প্রায়ই গ্যাসের বদলে কয়লা বেছে নেয়। এটি বিদ্যুৎ উৎপাদনের কয়লার চাহিদা ধরে রাখে, বিশেষত এশীয় আমদানিকারকদের মধ্যে, যারা ইউরোপের সঙ্গে এলএনজির জন্য প্রতিযোগিতা করে। অন্যদিকে, কৃষ্ণসাগরীয় পথ এখনও নৌচলাচলের জন্য ঝুঁকিপূর্ণ, যা কিছু সরবরাহকারীর লজিস্টিকস জটিল করে তোলে। সব মিলিয়ে কয়লা বাজার গ্যাসের পরিস্থিতির ওপর নির্ভরশীল থাকে: যত দিন গ্যাস দামি, কয়লার চাহিদা টেকসই থাকবে।
রুশ তেল: আয় বাজেট লক্ষ্যমাত্রার ওপরে
রুশ তেল ও গ্যাস খাতের জন্য উচ্চ বিশ্বমূল্য অতিরিক্ত আয় বোঝায়। অক্টোবরের প্রথম তিন সপ্তাহে কোম্পানিগুলো Urals-এর জন্য গড়ে প্রায় ৮.৭ হাজার রুবল (১০৩.৪ ডলার) ব্যারেলপ্রতি পেয়েছে — সেপ্টেম্বরের তুলনায় ১১% বেশি এবং বাজেটে ধার্য স্তরের (বাজেট নির্দেশক — ব্যারেলপ্রতি ৫৯ ডলার) চেয়ে প্রায় ৬০% বেশি।
কিন্তু ব্যয়ও বাড়ছে:
- বাল্টিক বন্দরে Dated Brent-এর তুলনায় Urals-এর ছাড় বেড়ে ব্যারেলপ্রতি প্রায় ২১ ডলারে দাঁড়িয়েছে, ভারতীয় বাজারে মধ্যপ্রাচ্যের তেলের সঙ্গে প্রতিযোগিতার কারণে;
- বাল্টিক ও কৃষ্ণসাগরীয় বন্দর থেকে ভারতে Suezmax ও Aframax ট্যাংকারের ভাড়া বেড়ে রেকর্ড ২৭–৩২ ডলার ব্যারেলপ্রতি হয়েছে;
- কৃষ্ণসাগরীয় অঞ্চলে নৌচলাচল заметно বেশি ঝুঁকিপূর্ণ হয়েছে, সেখানে জাহাজ বীমা করা বেশি ব্যয়বহুল।
তেলজাত পণ্য ও শোধনাগার: রুশ জ্বালানি বাজার হাতে নিয়ন্ত্রণে
রাশিয়ায় অভ্যন্তরীণ তেলজাত পণ্যের বাজার নিয়ন্ত্রকদের নজরে রয়েছে। ১ আগস্ট ২০২৬ থেকে ৩১ জানুয়ারি ২০২৭ পর্যন্ত পেট্রল, ডিজেল ও জাহাজ জ্বালানি রপ্তানি নিষিদ্ধ। সেন্ট পিটার্সবার্গ এক্সচেঞ্জে দর বৃদ্ধি প্রতিদিন ০.০১% ধাপে সীমাবদ্ধ। ২২ অক্টোবর দেশের ইউরোপীয় অংশে Ai-95 পেট্রলের সূচক ১৩.৪% কমে টনপ্রতি ৬৯.৭ হাজার রুবলে নেমেছে।
নিয়ন্ত্রকরা কোন ব্যবস্থা নিয়ে আলোচনা করছেন
- যেসব অংশগ্রহণকারী অতিরিক্ত দামে অর্ডার দেয় তাদের এক্সচেঞ্জ ট্রেডিংয়ে প্রবেশ সীমিত করা।
- স্বতন্ত্র ট্রেডার ও এক্সচেঞ্জে স্বয়ংক্রিয় ক্রয়ের ওপর নিয়ন্ত্রণ কঠোর করা।
- FAS ও জ্বালানি মন্ত্রণালয়ের সঙ্গে মিলে পাইকারি দাম স্থিতিশীল করার দীর্ঘমেয়াদি ব্যবস্থা তৈরি করা।
খুচরা বাজারে অক্টোবরের মাঝামাঝি গড়ে এক লিটার পেট্রলের দাম ছিল প্রায় ৭৮.৭ রুবল, Ai-95 প্রায় ৮১ রুবল। শোধনাগার ও স্বতন্ত্র জ্বালানি স্টেশনের মার্জিন এখনও চাপে রয়েছে।
বিনিয়োগকারী ও জ্বালানি বাজার অংশগ্রহণকারীদের জন্য সম্ভাবনা
২ নভেম্বর থেকে শুরু হওয়া সপ্তাহটি এ বছরে বিশ্ব জ্বালানি খাতের জন্য সবচেয়ে গুরুত্বপূর্ণ সপ্তাহগুলোর একটি হতে পারে। যা নজরে রাখা উচিত:
- ১ নভেম্বর ওপেক+ বৈঠকের ফলাফল এবং ২০২৭ সালের কোটা সম্পর্কে সংকেত।
- মধ্যপ্রাচ্য নিয়ে আলোচনা: যুদ্ধবিরতি হলে ব্রেন্ট দ্রুত ১০–১৫ ডলার পর্যন্ত ভূরাজনৈতিক প্রিমিয়াম হারাতে পারে।
- নভেম্বরে ইউরোপের আবহাওয়া: এর ওপর নির্ভর করে গ্যাসের মজুত কত দ্রুত খরচ হবে এবং গ্যাস ও বিদ্যুতের দাম কেমন আচরণ করবে।
- মার্কিন যুক্তরাষ্ট্র ও ইসরায়েলের নির্বাচন, যা পণ্য বাজারে ওঠানামা বাড়াতে পারে।
সব মিলিয়ে তেল, গ্যাস ও বিদ্যুৎ ঘাটতি ও উচ্চ অস্থিরতার অবস্থায় রয়েছে। উৎপাদনকারী ও রপ্তানিকারক কোম্পানিগুলোর জন্য এটি অতিরিক্ত আয় বয়ে আনে, আর আমদানিকারক, তেল শোধন ও জ্বালানি-নিবিড় শিল্পের জন্য এর অর্থ বর্ধমান ব্যয় ও ঝুঁকি।